重要なお知らせ!
当社では、お客様が当社ウェブサイト上で最高の体験を得られるようにクッキーを使用しています。
お客様は、「同意する」をクリックすることにより、当社の クッキーに関する方針
2026年の株式市場では、ナフサ関連銘柄が注目を集めています。
中東情勢の緊迫でアジアのスポット価格は数カ月で倍近くまで上昇し、国内のエチレン設備稼働率は統計開始以降で最低を記録しました。
ただし、原材料の高騰が必ずしも株式にとって逆風とはならず、在庫評価益が業績を押し上げることもあります。
本記事では、ナフサの基礎知識とナフサ不足による価格高騰の背景、ナフサ関連銘柄を6社紹介します。
ナフサは、原油を精製する過程で得られる石油製品の一種で、粗製ガソリンとも呼ばれる透明な液体です。
日本経済新聞によると、原油のおよそ1割がナフサになります。
ナフサの用途は石油化学の原料となる石化用ナフサと、都市ガスなどに使う燃料用ナフサに分かれ、株式市場で話題になるのは主に前者のほうです。
経済産業省の資料にあるように、日本のナフサ調達先は中東が約4割、国産が約4割、その他地域が約2割のため、中東情勢の変化が調達コストに影響しやすくなります。
石化用ナフサをナフサクラッカーで熱分解すると、エチレンやプロピレン、ベンゼンなどの石油化学基礎製品が生まれます。
石油化学基礎製品からプラスチックや合成繊維、合成ゴム、塗料などの中間製品がつくられ、最終的には家電製品や自動車の内装、衣料品まで幅広い製品に加工される仕組みです。
2026年のナフサ高は、中東情勢という外部要因と、国内石油化学産業の稼働状況が重なって表面化しました。
スポット価格の急騰が国産ナフサ基準価格に波及し、その先でエチレン設備の稼働率低下や製品の値上げにつながっています。
そもそものきっかけは2026年2月中旬から5月中旬にかけて中東で軍事的な緊張が高まり、ホルムズ海峡が実質的な封鎖状態に陥ったことです。
これを受けてアジア市場のナフサスポット価格は、2月末の1トンあたり600ドル未満から3月末には1,200ドルを超える水準まで上昇しました。
石油化学製品の価格決定の基準となる国産ナフサ基準価格は、2026年1月から3月期は1キロリットルあたり65,700円とほぼ横ばいでしたが、4月から6月期は11万8,900円へ上昇し、前四半期比で53,200円も上昇しました。
なお、国産ナフサ基準価格は財務省貿易統計の輸入平均価格に一定額を上乗せして決まる仕組みのため、為替相場の影響も受けます。
円安が進む局面では、原油価格が落ち着いていても国内の調達コストが上がりやすくなります。
石油化学工業協会は、2026年3月のエチレン生産設備稼働率が68.6%となり、リーマン・ショック時の2009年3月を下回って、データのある1996年以降で最低となったことを発表しました。
翌4月には67.3%へ低下し、過去最低を更新しています。
背景には定期修理に加えて、ナフサの調達不安から各社が意図的に稼働率を落として運転している事情があります。
好不況の目安とされる90%を大きく下回る状態が続いており、外部ショックと構造的な需要減が重なりました。
日本ポリエチレンは、国産ナフサ価格が1キロリットルあたり125,000円を超える水準に上昇する見込みだとして、5月25日納入分からのポリエチレン全製品の価格改定を発表しています。
また、帝国データバンクの調査では、石油化学製品メーカー52社から直接または間接に仕入れる製造業は全国に約47,000社で、製造業全体の約3割にあたり、影響の広がりが指摘されています。
原料価格の上昇は、化学メーカーの業績にそのまま逆風として働くとは限りません。在庫の評価方法や価格転嫁のタイムラグによって、同じ値上がりでも損益の出方が変わるためです。
ここでは2026年4月から6月期の決算をもとに価格上昇局面で何が起きたかを確認し、あわせて価格が反転した場合の影響も解説します。
ナフサが高騰すると原料コストが増えるため、化学株には逆風と受け止められることがありますが、必ずしもそうとは限らない面もあります。
ナフサ価格が上昇すると、原料価格の上昇に伴う在庫評価損益や在庫受払差が利益にプラスに働く場合があります。
実際、2026年4月から6月期の三井化学は、コア営業利益が前年同期比88.4%増の501億円となり、石化セグメントが前年の損失から利益へ改善しました。
住友化学もナフサ高が総合化学の業績を底上げしたことで同時期のコア営業利益が前年同期の約2.3倍となり黒字転換しています。
在庫評価益はあくまで会計上の効果であり、価格が反転すると在庫評価損として業績を押し下げます。
日経新聞の報道によると、2009年3月期にはリーマン・ショック後に需要が急減してナフサ価格が下落した影響を受け、三井化学が在庫評価損などを含め952億円の最終赤字を計上しました。
また、国産ナフサ基準価格は市況をおよそ2カ月遅れで反映するため、原料と製品価格の間には常にタイムラグが生じます。
実際の採算を判断するうえでは、原料と製品の価格差であるスプレッドが維持できているかを確認することが一つの視点として考えられます。
ナフサ関連銘柄は、主にナフサを原料として使う会社とナフサの供給側や代替原料を持つ会社に分けることができます。
日本の代表的なナフサ関連銘柄は以下の6銘柄です。
なお、いずれのデータも2026年9月18日終値時点での数字となります。以下は各社の事業内容やナフサとの関わりを紹介するもので、特定銘柄の売買を推奨するものではありません。
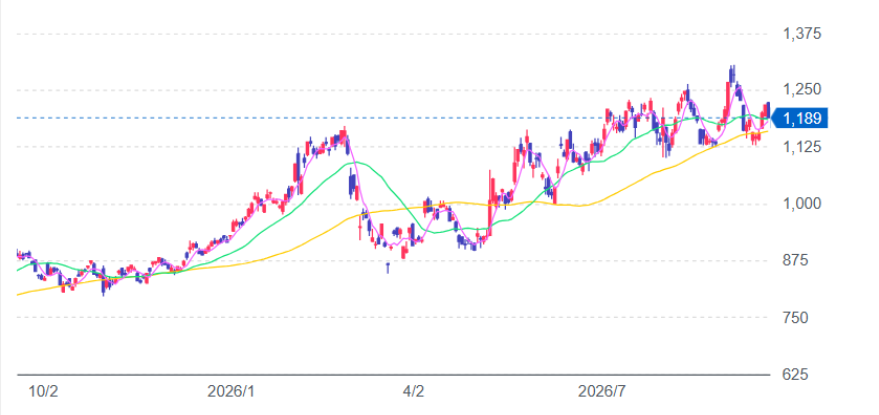
出典:Yahoo!ファイナンス
出典:Yahoo!ファイナンス
| 銘柄 | 三菱ケミカルグループ |
| 株価 | 1,189円 |
| 時価総額 | 約1兆7,139億500万円 |
| PER(会社予想) | 12.72倍 |
| PBR(実績) | 0.89倍 |
出典:Yahoo!ファイナンスのデータを元に筆者作成
三菱ケミカルグループは、国内最大手の総合化学メーカーで、樹脂や機能材料から産業ガスまで幅広く手がけています。
エチレン設備は茨城県鹿島と岡山県水島にあり、水島は旭化成との共同運営です。
石油化学を担う基礎化学品事業は2026年3月期にコア営業損益が141億円の赤字でしたが、2027年3月期第1四半期はナフサ高騰に伴う在庫評価損益の改善などで営業利益が148億円の黒字に転じました。
2026年5月には石化事業を主体とする基礎化学品事業の分社化検討を発表し、2027年度中の実行を目指しています。
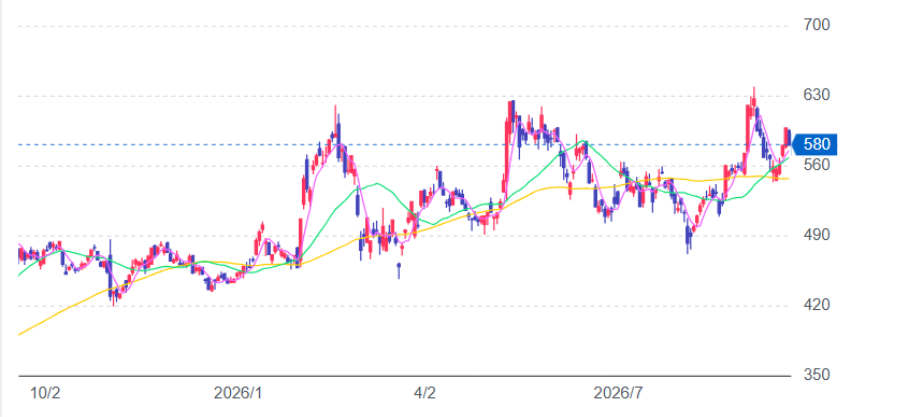
出典:Yahoo!ファイナンス
| 銘柄 | 住友化学 |
| 株価 | 580.2円 |
| 時価総額 | 約9,648億6,000万円 |
| PER(会社予想) | 13.69倍 |
| PBR(実績) | 0.87倍 |
出典:Yahoo!ファイナンスのデータを元に筆者作成
住友化学は、農薬や医薬、情報電子化学など多角的な事業を展開する総合化学メーカーでありながら、ナフサ市況の動向が業績に影響する企業の一つです。
同社は2015年に千葉工場の自社エチレン設備を停止し、現在は丸善石油化学との合弁である京葉エチレンへ基礎原料の調達を一本化しました。
自社生産から共同調達へのシフトにより、ナフサを原料とする基礎化学品事業のコスト競争力を高め、市況の変動に対応する事業基盤の強化につながっています。
実際にナフサ価格やそれに連動する石化製品の市況上昇は、同社の収益を押し上げる要因となりました。
石油化学関連を含むエッセンシャル&グリーンマテリアルズ部門の2026年度第1四半期業績は、サウジアラビアの関連会社(ラービグ)における交易条件の改善に加え、合成樹脂などの市況上昇に伴う在庫評価差益が寄与し、前年同期の55億円の赤字から272億円のコア営業黒字へと急回復しました。
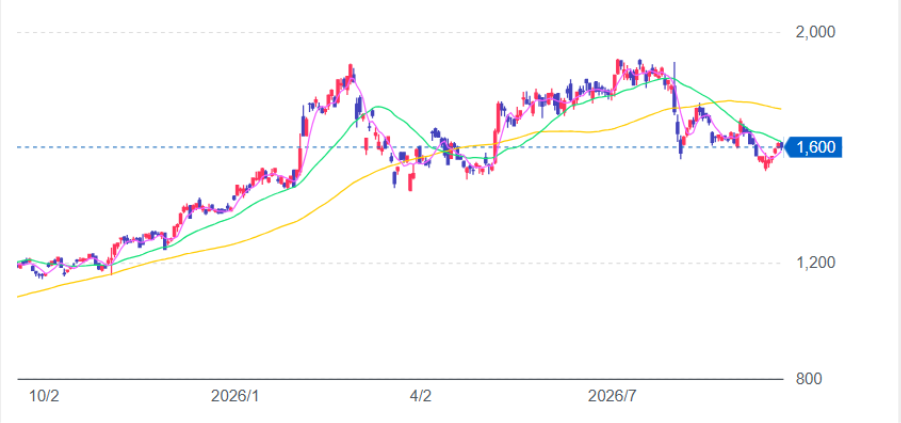
出典:Yahoo!ファイナンス
| 銘柄 | 旭化成 |
| 株価 | 1,600円 |
| 時価総額 | 約2兆1,852億300万円 |
| PER(会社予想) | 13.53倍 |
| PBR(実績) | 1.02倍 |
出典:Yahoo!ファイナンスのデータを元に筆者作成
旭化成は住宅やヘルスケア事業を収益の柱としつつも、ナフサ市況の変動が短期的な業績に影響する可能性がある企業の一つです。
その理由は、マテリアル事業に含まれる石油化学部門において、原料価格の変動に伴う在庫評価の差額が利益に直結しやすい構造を持つためです。
2026年3月期の営業利益2,312億円のうち、住宅(998億円)とヘルスケア(835億円)が大部分を占め、石化はマテリアルの一部にとどまっています。
しかし、2026年度第1四半期の営業利益が前年同期比51.5%増の813億円となった際、会社側は中東情勢を背景としたエッセンシャルケミカル事業の在庫受払差(仕入れ時と払い出し時の原料価格の差から生じる損益)によるプラス影響を主な要因として挙げました。
水島で三菱ケミカルとエチレン設備を共同運営するなど効率化を図る中、第2四半期にかけては石化市況の下落に伴い在庫影響による利益は縮小すると発表しています。
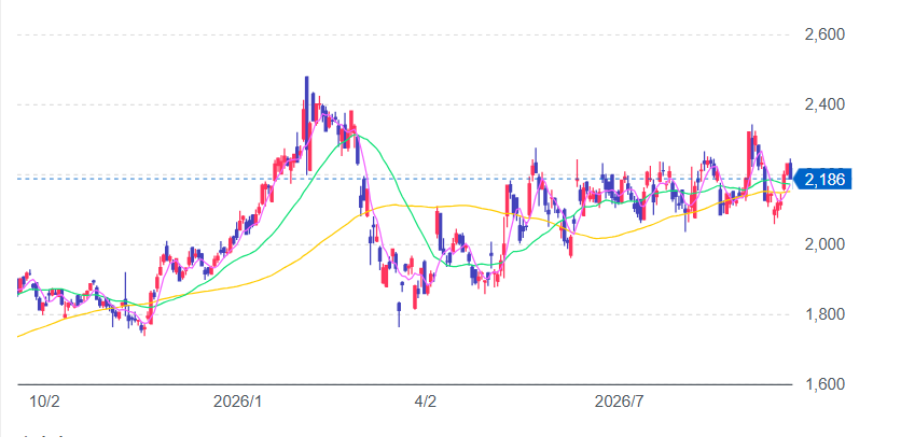
出典:Yahoo!ファイナンス
| 銘柄 | 三井化学 |
| 株価 | 2,186円 |
| 時価総額 | 8,341億5,000万円 |
| PER(会社予想) | 17.56倍 |
| PBR(実績) | 0.90倍 |
出典:Yahoo!ファイナンスのデータを元に筆者作成
三井化学は、成長領域へのシフトを進める一方で、ナフサ価格の変動が全社利益に大きく影響しやすいナフサ関連銘柄の一つです。
なぜなら、ベーシック&グリーン・マテリアルズ部門(石油化学)の業績が、ナフサ価格に伴う一過性の在庫評価益などの恩恵を直接的に受けやすいからです。
市原工場と連結子会社の大阪石油化学にエチレン設備を保有する同社の石化部門は2026年3月期に184億円の赤字を計上していました。
ところが、2026年度第1四半期にはナフサ価格の高騰による影響で同部門は198億円の黒字へと急回復し、全社のコア営業利益(501億円)を大きく牽引する形となりました。
同社は今後の在庫評価益の縮小を見込む一方で、千葉と西日本における設備集約など、業界再編に向けた構造改革を積極的に推し進めています。
ナフサ価格高騰による利益の押し上げと中長期的な構造改革が同時に進む一方、在庫評価益は価格が反転すると評価損に転じる可能性がある点には注意が必要です。
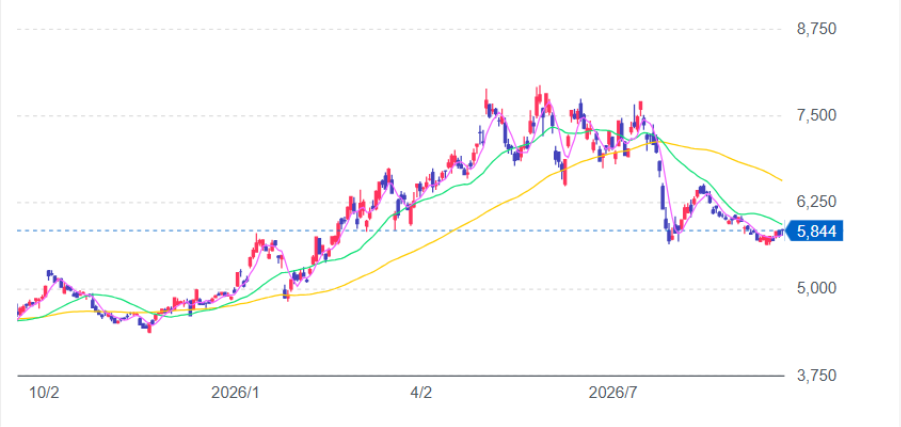
出典:Yahoo!ファイナンス
| 銘柄 | 信越化学工業 |
| 株価 | 5,844円 |
| 時価総額 | 11兆6,003億1,600万円 |
| PER(会社予想) | 20.69倍 |
| PBR(実績) | 2.39倍 |
出典:Yahoo!ファイナンスのデータを元に筆者作成
信越化学工業は、国内の多くの化学メーカーがナフサを原料とする中で、ナフサ以外の原料を主に用いる点に特徴がある銘柄です。
主力の塩化ビニル樹脂事業は、ナフサではなく安価なシェールガス由来のエタンを原料としているため、ナフサ価格高騰時にも利益圧迫を受けにくいという特徴があります。
また、2026年3月期の営業利益6,352億円のうち半導体などの電子材料が3,445億円を占める同社ですが、塩ビ事業の中核である米国子会社シンテックも収益の柱の一つです。
会社側も決算説明の場で、シンテックのコストに大きな変化はないと強調しました。
さらに2026年3月5日には、米国へ約34億ドルを投じてエチレン工場と塩ビモノマー工場の新設を発表しました。
原料面ではナフサ価格の影響を受けにくい構造とされる一方、足元では塩ビ市況の悪化により生活環境基盤材料が第1四半期に34%の減益となるなど、製品市況の影響は受けています。
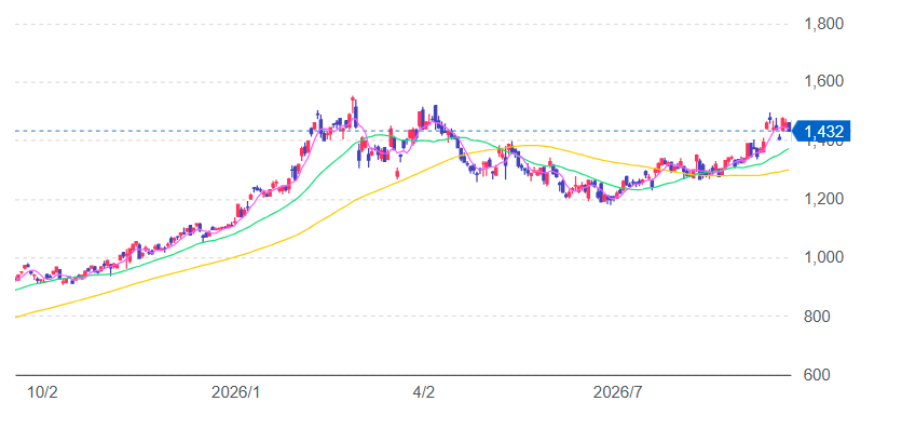
出典:Yahoo!ファイナンス
| 銘柄 | ENEOSホールディングス |
| 株価 | 1,431.5円 |
| 時価総額 | 3兆8,747億3,600万円 |
| PER(会社予想) | 9.26倍 |
| PBR(実績) | 1.02倍 |
出典:Yahoo!ファイナンスのデータを元に筆者作成
ENEOSホールディングスは、国内の燃料油の国内販売シェアが50%超で国内11拠点に製油所・製造所を構えています。
同社は、国内最大の原油処理能力を持つ水島製油所などを通じてコンビナートへナフサを供給しています。
川崎の浮島南地区のエチレン装置については2027年度末をめどに停止する前提で検討が進められているほか、三菱ケミカルとの廃プラスチック油化設備を稼働させるなど事業再編も進めている途中です。
その一方で、巨大な石油備蓄に伴う在庫を抱えており、原油価格の変動で利益が大きく振れやすい構造を持っています。
ナフサへの依存度を下げる取り組みも進んでいます。
原料をエタンやLPGに切り替える方法に加えて、廃プラスチックを油に戻すケミカルリサイクルや、植物由来のバイオマスナフサを使う動きも出てきました。
いずれも事業規模はまだ限定的ですが、関連する企業の顔ぶれは広がりつつあります。
ここでは代替原料とリサイクルの両面から現状について解説します。
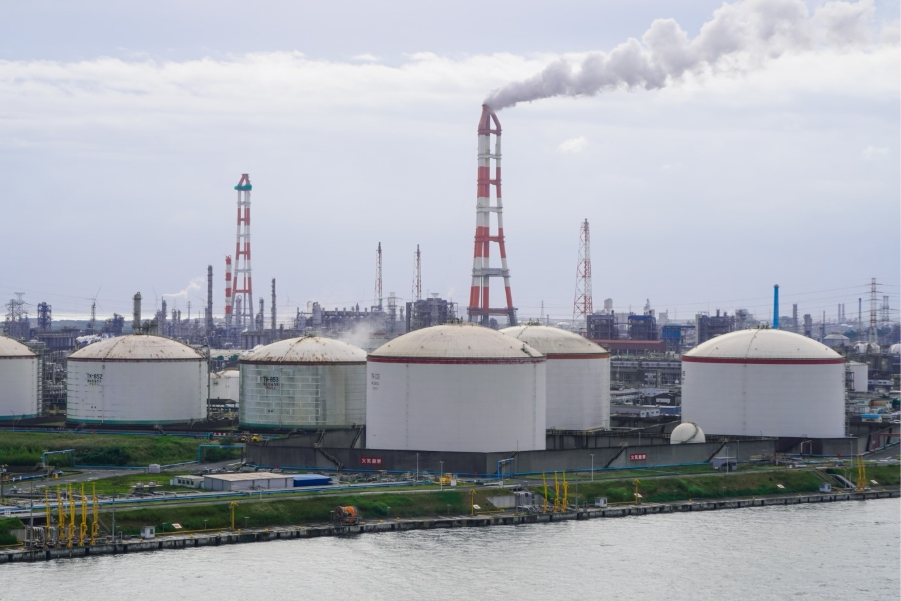
ナフサ依存を減らす方法には、エタンやLPGを原料とする分解装置への転換が挙げられます。
ただしエタン分解ではプロピレンやブタジエンが直接得られず、日本の既存プラントはナフサを主原料としているため、転換には大規模な投資が必要です。
現実的な対応として、既存設備にエタンやLPGを混ぜて使う方法が進められています。
ENEOSと三菱ケミカルは2025年7月、茨城県神栖市に年間2万トン規模の廃プラスチック油化設備を竣工させ、生成した油を製油所やナフサクラッカーに投入する取り組みを本格化させました。
出光興産と丸紅は台湾企業と組み、バイオマスナフサを原料とするサプライチェーン構築を進めています。
廃プラスチックの回収や再資源化ではリファインバース・グループ、エンビプロ・ホールディングス、三和油化工業なども関連銘柄です。
事業化には時間を要するため、中長期の視点で動向を見ていくことが考えられます。
ナフサ関連銘柄には、次のようなリスク要因があります。
1つ目は、中東情勢の急変による市況の変動と在庫評価損です。ナフサは原油を精製して得られる石油製品で、日本は多くを中東などからの輸入に頼っています。
情勢の変化により価格が下落に転じると、高値で仕入れた在庫の価値が帳簿上在庫評価損として計上され、業績を押し下げる要因となります。
2つ目は世界的な供給過剰と円安による調達コストの上昇です。
中国での大型設備の増設によって供給が需要を上回ると、製品価格が下がり収益力が低下する恐れがあります。
また、ナフサはドル建てで取引されることが一般的なため、円安が進むと国内での調達コストが上昇します。
3つ目は、人口減少や脱炭素の進展による構造的な国内需要の減少です。
人口が減るとプラスチック製品などの国内消費が伸びにくくなり、さらに脱炭素の流れの中で石油由来の素材から代替素材への転換が進むことが国内設備の統廃合につながる可能性も考えられます。
なお、テーマ株として注目される局面では値動きが大きくなりやすく、業績と株価の動きが一致しないこともあります。
ナフサと関連銘柄について検索されることの多い疑問についてよくある質問に回答します。
ナフサ関連銘柄について調べている方は、参考情報としてご確認ください。
財務省の貿易統計で輸入価格が月次で公表されるほか、石油化学工業協会の統計や、日本経済新聞、化学工業日報などの報道で確認できます。国産ナフサ基準価格は四半期ごとに確定します。
必ずしもそうとは限りません。在庫評価益が業績を押し上げる局面がある一方、高値が長期化すると需要が減退するリスクもあり、方向感は局面によって異なります。
エタンなどナフサ以外の原料を使う企業や、再生原料を扱う企業は、相対的に影響を受けにくいと考えられます。ただし原料構成や事業の比重は企業ごとに異なるため、決算資料などで確認することが一つの方法です。
ナフサ関連銘柄を見る際は、ナフサの価格だけでなく、ほかの要因もあわせて確認することが一つの視点として考えられます。
なぜなら、ナフサの価格上昇局面で在庫評価益が業績を押し上げる一方、価格が反転すれば評価損として業績を押し下げることがあるためです。
ナフサ関連銘柄を分析する際は、原料と製品の価格差であるスプレッド、値上げの浸透状況、原料をエタンや再生原料へ広げる取り組みなどを確認することが、企業の事業環境を理解するうえで参考になります。
また、テーマ株として注目される局面では業績と株価が一致しないこともあるため、株価や市況の最新情報を確認し、企業業績や市場環境との関係を確認することが重要です。
FXGTでは、取引商品に応じて異なるレバレッジが設定されています。最大レバレッジは5,000倍です。取引は各商品の規定に応じた金額や数量から行えます。

例えば、日本株では「5月に売って相場から離れる」というセル・イン・メイや、夏から秋にかけて株価が軟調になりやすいとする季節性が知られています。...
2026年の韓国株式市場では、サーキットブレーカーが発動し、KOSPIが一日で8%超下落し、取引が20分間止まる場面が繰り返されました。...
FXGT Appをダウンロードする