重要なお知らせ!
当社では、お客様が当社ウェブサイト上で最高の体験を得られるようにクッキーを使用しています。
お客様は、「同意する」をクリックすることにより、当社の クッキーに関する方針
2026年7月末の日米協調介入をきっかけに、為替相場は円高方向へ動きました。日米が協調して為替介入を実施したことで、市場では円高方向への転換が意識されました。
本記事では、円高メリット銘柄の定義、円高が起きるとメリットのある銘柄、恩恵を受けやすい業種と逆風になりやすい業種、過去の円高局面で上昇した銘柄の傾向を解説します。
円高メリット銘柄とは、円の価値が上がることで利益が増えやすくなる企業の株式を指します。円高とは、円の価値が米ドルやユーロなどの他国通貨に対して上昇することです。
海外から商品や原材料、燃料を仕入れて主に国内で販売する企業は、円高になると仕入れコストが下がり、利益率が改善しやすくなると考えられます。
その理由は、円高になると同じ1ドルの商品を買うために必要な円の金額が少なくなるためです。
例えば1ドル150円が1ドル120円になれば、同じ1ドルの商品を購入するために必要な円が30円少なくなる計算です。
円高メリット銘柄の代表例として、100円ショップや家具などの小売、食品メーカー、外食、電力・ガス、製紙、輸入商社などがあります。
円高局面では、輸入依存度が高く販売先が国内中心の内需企業に、投資家の関心が向かいやすいと考えられます。
ただし、海外売上や為替ヘッジ、価格転嫁の状況によって為替の影響は異なるため、円高になれば必ず業績が改善するとは限りません。
円高や円安の覚え方とは?輸出企業や輸入企業に与える影響を解説!
2026年に相場が円高方向へ動くきっかけとなったのが、7月末に実施された日米協調介入です。
協調介入とは、複数の国が同じタイミングで足並みをそろえて為替市場に介入することです。
今回は日米が協調して円買い介入を実施したため、円高メリット銘柄への注目が高まりました。
財務省が公表した片山財務大臣談話(令和8年8月3日)によると、米国東部時間7月31日、日本国財務省は米国財務省と協調して円買い介入を実施しました。同談話では、今回の介入は2025年9月の日米財務大臣共同声明に基づくもので、最近見られた円の過度な変動や無秩序な動きに対処したものだと説明されています。
同談話では、今後さらなる協調介入を実施することも躊躇しないとの姿勢が示されています。
日本経済新聞の報道によると、日米の協調介入は2011年以来15年ぶりで、円買い方向に限れば1998年以来28年ぶりの連携であり、相場の動きも大きなものでした。
報道各社によれば、介入前のドル円相場は162円台後半まで円安が進み、およそ40年ぶりの円安水準に接近していましたが、協調介入後は157円台後半まで、およそ5円幅で急速に円高が進みました。
その背景にあるのが、日米の金利差の縮小です。
日本銀行は2026年6月15日から16日の金融政策決定会合で、無担保コールレートを0.75%程度から1.0%程度へ引き上げることを賛成7・反対1で決定しました。
一方、米連邦準備制度理事会(FRB)は利下げ局面にあると報じられています。
日本の金利が上がり米国の金利が下がれば、両国の金利差は縮まります。
金利差が縮まると、金利の低い円を売って高金利通貨を買う動きが弱まり、円が買われやすくなると一般に解釈されます。
ただし、為替は金利差だけで決まるわけではなく、貿易収支や資金の流れ、地政学リスクなど複数の要因が絡んで決まるものです。
そのため、円高が続くと断定することはできず、今後は複数のシナリオが考えられます。
本記事では、輸入比率、国内販売比率、原材料・燃料の調達構造、海外売上比率などを踏まえ、円高の影響を受ける可能性がある代表的な銘柄を取り上げます。
| 銘柄 | 株価 | 時価総額 |
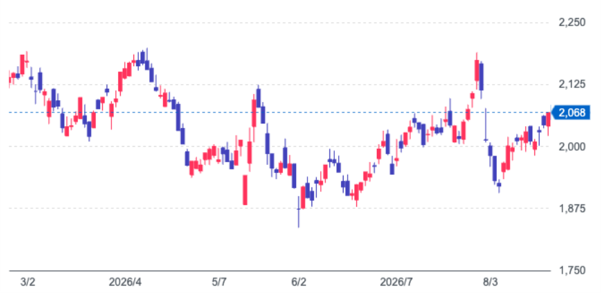
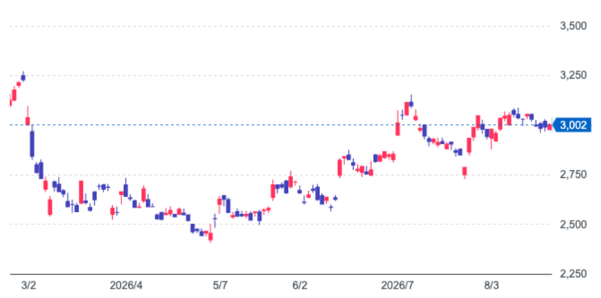
| ニトリホールディングス | 2,983円 | 1兆7,069億2,500万円 |
| 神戸物産 | 2,785円 | 7,619億7,600万円 |
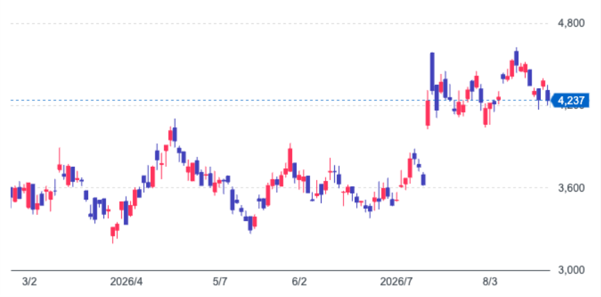
| セリア | 4,090円 | 3,101億8,600万円 |
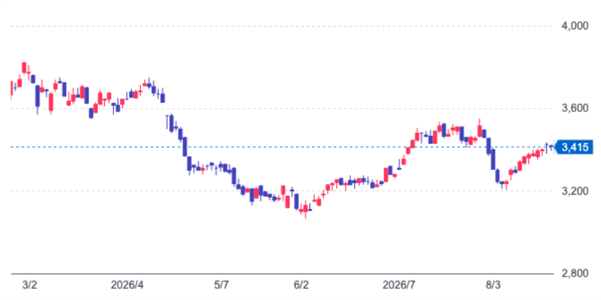
| 良品計画 | 4,499円 | 2兆5,264億5,800万円 |
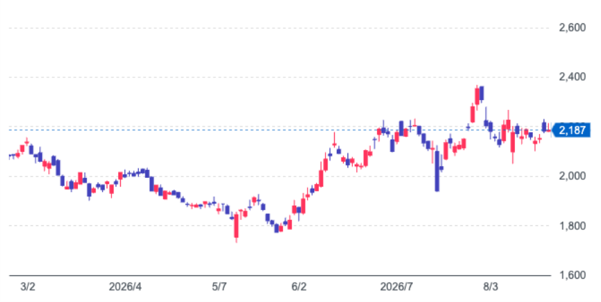
| ニチレイ | 2,188.5円 | 5,625億2,300万円 |
| 日清製粉グループ本社 | 2,029.5円 | 5,725億4,600万円 |
| ラクト・ジャパン | 3,375円 | 339億1,900万円 |
| 日本航空 | 3,054円 | 1兆3,350億3,600万円 |
※株価および時価総額は2026年8月14日終値時点のものです。
出典:Yahoo!ファイナンス
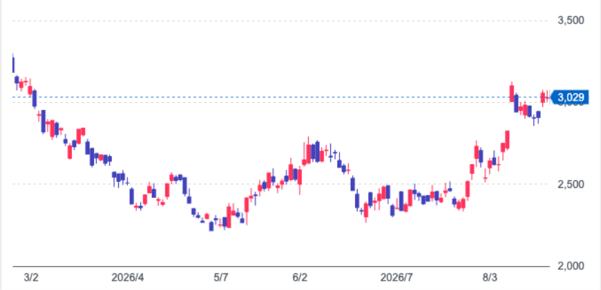
ニトリホールディングスは、家具やインテリアの小売を手がける国内最大手で、ニトリ事業と島忠事業を中心に展開しています。
商品企画から製造、物流、販売までをグループ内で一気通貫で行う体制をとっており、ベトナム北部ハノイと南部バリア・ブンタウ省に製造工場を置くほか、インドネシアにも自社工場を持っています。
海外で製造・調達した商品を国内で販売する比率が高いため、為替変動の影響を受けやすい事業構造といえます。円安局面では仕入れコストの上昇が利益を圧迫しやすい一方、円高方向に振れると海外製造商品の採算改善が期待されます。
海外から仕入れる商品の円建てコストが下がることで、利益率の改善につながる可能性があると考えられます。
出典:Yahoo!ファイナンス
神戸物産は、食材の製造から輸入、卸売までを担う業務スーパーをフランチャイズ中心に展開する食品会社です。
直営の業務スーパーはわずか4店で、FC店向けのプライベートブランド商品の生産と販売が売上の主体となっています。
日本経済新聞2025年3月14日付の報道によると、2024年11月から2025年1月期のプライベートブランド商品の売上比率は34.4%で、前年同期より0.17ポイント上昇しました。
国内の自社グループ工場を持つ一方、輸入食品も多く扱うため、円高は仕入れコストの低下につながる可能性があります。
出典:Yahoo!ファイナンス
セリアは、100円ショップを全国に展開する均一価格の小売企業です。直営店を中心とした展開で、2026年3月期第3四半期時点の店舗数は2,111店となっています。
販売価格を大きく引き上げにくい業態のため、円安や原材料高が進んでも価格転嫁で吸収しにくく、原価の上昇がそのまま利益率の重荷になりやすい構造です。
逆に円高が進んで輸入商品や原材料のコスト上昇が和らげば、売価を変えないまま原価だけが軽くなるため、収益の改善につながる可能性があります。
出典:Yahoo!ファイナンス
良品計画は、商品の多くをアジアを中心とした海外の工場で生産しており、国内向け商品の仕入れは外貨建てが中心となるため、円高は調達コストの低下要因として働きやすいと考えられます。
一方、中国や東南アジアなどでの出店を進めており、2027年8月期には海外売上比率43%を計画していることから、円高になると現地で得た利益を円に換算する際に目減りする可能性があります。
国内の原価改善と海外利益の換算減が同時に生じるため、円高が一方的に追い風になるとは言い切れない点には注意が必要です。
出典:Yahoo!ファイナンス
ニチレイは、冷凍食品を中心とする加工食品事業と、冷蔵倉庫の運営や配送を担う低温物流事業を主力とする企業です。
加工食品では国内向けの冷凍食品が中心で、水産や畜産では海外からの調達も行っているため、原料の一部を輸入に依存する構造にあります。
2024年8月の日本経済新聞は、冷凍食品の好調による収益拡大への期待とあわせて、円高になればコスト減につながるとの指摘があることを伝えています。
もっとも同社は2026年8月納品分から、家庭用食品をほぼ全品で5〜20%値上げしているため、原価の変動がそのまま利益率に反映されるとは限りません。
低温物流や海外事業も持つため、事業ごとに為替の影響を分けて見る必要があり、国際的な水産・畜産市況の変動も受ける点に注意が必要です。
出典:Yahoo!ファイナンス
日清製粉グループ本社は、小麦粉の製造を中核に、パスタや加工食品、酵母、中食・惣菜などを展開する製粉最大手のグループです。
同社の公式サイトによると、日本で消費される小麦の8割以上は外国産で、輸入小麦は政府が買い付けて製粉会社に売り渡す仕組みが取られています。
この政府売渡価格は年2回、国際相場や海上運賃、為替の変動を反映して改定されるため、円高は原料コストの低下要因となり得ます。
ただし、価格改定は数カ月分の平均をもとに行われ、小麦粉の販売価格にも反映されるため、効果は時間差を伴って表れます。
出典:Yahoo!ファイナンス
ラクト・ジャパンは、バターやチーズ、脱脂粉乳などの乳製品原料を海外から輸入し、乳業メーカーや食品メーカーへ販売する食品専門商社です。
世界の主要な生乳生産地にある多くの仕入先をカバーすることで調達リスクを分散し、乳原料とチーズをフルラインナップで取り扱っています。
このほか食肉食材部門やライフサイエンス事業部門を持ち、東南アジアではチーズの製造販売も行っています。
輸入した乳製品原料などを国内で販売するため、円高は仕入れ価格の低下要因となります。
一方、同社は為替予約などによって為替リスクをヘッジする取引が基本となっているため、円高の影響がそのまま利益に反映されるとは限りません。
国際的な乳製品相場や需給、為替ヘッジの状況とあわせて見る必要があります。
出典:Yahoo!ファイナンス
日本航空は、国際線と国内線に加え、LCCやマイル・ライフスタイル事業などを展開する大手航空会社です。
航空会社は燃油費が費用に占める割合が大きく、証券会社の解説では、円高は燃油コストの減少に直結すると説明されています。
同社は決算資料で燃油市況と為替の変動による利益への影響を開示しており、コスト面では円高や燃油市況の低下がプラスに働きやすい構造です。
需要面では、円高によって日本人の海外旅行の負担感が和らげばアウトバウンド需要の回復を後押しする可能性がある一方、訪日外国人にとっては日本旅行の割安感が弱まる可能性もあります。
燃油サーチャージの仕組みもあるため、燃料費の低下がそのまま利益に直結するわけではなく、コストと需要の両面を見る必要があります。
円高になった際に銘柄を検討する場合は、個別銘柄だけを見るのではなく、業種や業界の視点から見ることも重要です。
円高メリットのある業種の共通点は、以下のように海外から商品・原材料・燃料を仕入れる比率が高く、主な販売先が国内であることです。
| 業種 | 円高でメリットを受けやすい理由 |
| 小売 | 海外調達比率が高く仕入コストが下がる |
| 食品・水産 | 小麦や大豆、水産物など輸入原材料が多い |
| 外食 | 輸入食材とエネルギーの調達費が下がる |
| 製紙・パルプ | 原料の古紙やパルプを輸入に依存 |
| 電力・ガス | LNGや石炭など火力燃料を輸入 |
| 航空 | ドル建ての燃油費負担が軽くなる |
| 輸入商社 | 食品や資源、化学品の調達費が下がる |
ただし、円高が一方的な追い風になるとは限りません。例えば、小売や食品で海外売上比率が高い企業は外貨建て利益の円換算額が目減りします。また、電力・ガスは燃料費調整制度や原料費調整制度を通じてコストの変動が料金に反映されるため、円高の効果が業績に反映されるまで時間がかかります。
一般に、以下のような業種は円高が業績の逆風となる場合があります。
| 業種 | 円高が逆風になりやすい理由 |
| 輸出製造業(自動車など) | 海外で稼いだ売上の円換算額が目減りする |
| 海運 | ドル建て運賃の円換算額が目減りする |
| インバウンド観光関連 | 訪日客にとっての割安感が薄れ需要が鈍る |
なお、輸出製造業の為替感応度は各社が決算で開示しており、時事通信社の2026年5月18日付のマーケットニュースによれば、1円の円安による年間の営業利益の押し上げ効果は、トヨタ自動車が500億円、日産自動車が120億円、本田技研工業が100億円などと試算されています。
裏を返せば、トヨタでは1円の円高が年間500億円の営業減益要因となることが予想されます。
代表的な輸出業は、トヨタ自動車(7203)や、外航海運でドル建て運賃の比重が高い日本郵船(9101)などです。
ただし、円高が一律に業績を押し下げるとは限りません。
輸出製造業は現地生産比率の引き上げや為替予約によって影響を抑える取り組みを進めており、為替感応度は中長期的に低下する傾向も指摘されています。
インバウンド関連についても、訪日需要は為替だけでなく航空便数や各国の景気、旅行トレンドにも左右されるため、複数の要因を合わせて見ていく必要があります。
過去の円高局面で上昇したのは円高にメリットのある企業だけではありません。
過去に円高ドル安が進行した際に上昇した銘柄は、大きく以下の4つのグループに分けられます。
円高局面では、円高で直接コストが下がる企業だけでなく、為替の影響を受けにくい企業や成長期待の高い企業も物色される傾向があります。
また、日本経済新聞によると、2011年10月31日、東京外国為替市場で円は対ドル相場で史上最高値となる75.3円前後をつけました。この局面では、輸出企業の採算悪化が意識される一方、内需関連株が相対的に注目されました。
直近では2024年8月に急速な円高が進み、円相場は7月上旬の161円前後から8月上旬に一時141円台まで円高が進みました。
この際、日経平均株価は8月5日に前週末比4,451円28銭安(12.40%安)と、ブラックマンデー翌日の1987年10月20日を超える過去最大の下落幅を記録し、翌6日には3,217円04銭高(10.22%高)と過去最大の上げ幅で反発する乱高下となりました。
急激な円高は輸出企業を中心に株価全体の下押し要因になりやすい点にも留意が必要です。
円高メリット銘柄について、銀行株との関係やETF、高配当銘柄の有無など、検索されやすい疑問を整理します。
銀行株は一般に、円高そのものよりも金利上昇の恩恵を受ける業種とされます。日本銀行が利上げを進めると、貸出金利と預金金利の差である利ザヤが改善しやすく、同時に日本の金利上昇は円高要因の一つにもなり得ます。そのため利上げ局面では、円高と銀行株高が同時に進む場面が見られることがあります。ただし要因は金利であり、円高が直接の押し上げ要因ではない点は区別して理解する必要があります。
「円高メリットETF」という名称の商品があるわけではありませんが、内需セクターに連動する国内ETFが注目されやすいと考えられます。たとえば野村アセットマネジメントのNEXT FUNDS 小売(TOPIX-17)上場投信(証券コード1630)や、NEXT FUNDS 食品(TOPIX-17)上場投信(証券コード1617)は、内需中心の小売・食品セクターに分散投資できるETFです。個別銘柄ではなく、セクター単位で分散して見る方法の一つです。
事業内容によって異なります。総合商社は資源・エネルギー事業を多く抱えるため、一般には円安メリットの側面が強いとされます。一方で、食品系や乳製品系、化学品系の専門商社は、輸入した原料の調達コストが下がることから円高メリット銘柄として位置づけられることがあります。商社と一括りにせず、収益源が輸入側にあるか輸出側にあるかを確認することが理解の手がかりになります。
配当利回りは株価の変動によって変わるため、最新の株価と配当予想を確認する必要があります。配当利回りは株価が下落しても上昇するため、水準の高さだけで判断せず、業績や配当方針とあわせて確認することが一般的とされています。
本命という表現は市場でよく使われますが、どの銘柄が最も上昇するかを事前に特定することはできません。一般的には、輸入比率が高く、売上の大半が国内で、価格転嫁が難しい業態ほど円高の影響が業績に表れやすいと解釈されます。この観点では小売や食品、100円ショップなどが挙げられることが多いものの、利益を得られる可能性がある一方で損失を被るリスクもあります。
日本株全体で見ると、輸出企業の構成比が高いため、急激な円高は指数の下押し要因になりやすいと考えられます。実際に2024年8月の急速な円高局面では、日経平均株価が過去最大の下落幅を記録しました。一方で、その中でも内需・輸入型の銘柄が相対的に堅調に推移する場面もあり、市場全体と個別セクターの動きは必ずしも一致しません。
先行きを断定することはできません。日米の金利差、貿易収支、投資資金の流れ、地政学リスクなど複数の要因が絡むためです。財務省が今後さらなる協調介入を躊躇しないと表明している一方、介入の効果が一時的にとどまる場合もあり、円高が定着するシナリオと再び円安方向へ戻るシナリオの双方が考えられます。
2026年7月末の日米協調介入をきっかけに相場が円高方向へ振れたことで、輸入コストの低下が期待される内需・輸入型の企業に投資家の関心が向かいやすくなっています。
円高メリット銘柄は、小売、食品、外食、製紙、電力・ガス、航空、輸入商社などに幅広い業種にあり、高配当の観点で注目される銘柄も含まれます。
ただし、株価は為替だけでなく、業績、需給、金利、原材料価格、国内消費、海外事業の比率などを織り込んで動きます。海外売上比率が高い企業では、国内の仕入れメリットと海外事業の円換算デメリットを分けて見ることが重要です。
今後の相場についても複数のシナリオが考えられ、最終的な投資判断はご自身で行うことが大切です。
FXGTでは、取引商品に応じて異なるレバレッジが設定されています。最大レバレッジは5,000倍です。取引は各商品の規定に応じた金額や数量から行えます。

レアアース関連銘柄は、中国の輸出規制や南鳥島沖の資源開発などを背景に、関連ニュースが報じられるたびに市場で注目されるテーマの一つです。...
宇宙関連銘柄を調べる際は、宇宙事業を主力とする企業だけでなく、防衛や航空、通信などの事業を通じて宇宙産業に関わる企業も確認する必要があります。 宇宙関連銘柄の本命を絞り込みたいと考えても、どの企業から見ていけばよいか迷う […]...
FXGT Appをダウンロードする