重要なお知らせ!
当社では、お客様が当社ウェブサイト上で最高の体験を得られるようにクッキーを使用しています。
お客様は、「同意する」をクリックすることにより、当社の クッキーに関する方針
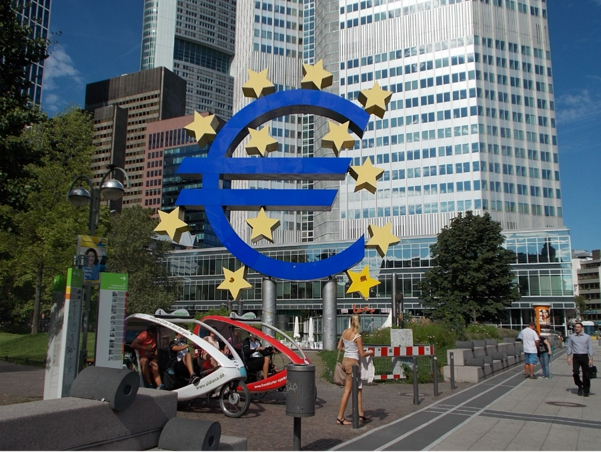
ユーロ円は2026年に高値圏で推移する局面がみられましたが、9月には一時180円を割り込みました。
た、ECBと日銀はいずれも利上げを進めており、2026年9月時点では、ECBの主要リファイナンス金利2.65%に対し、日銀の政策金利は1.25%程度で、両者の差は1.40%です。
本記事では最新の相場水準と各機関の予想や2027年・2030年に向けた複数のシナリオを中立的に解説します。
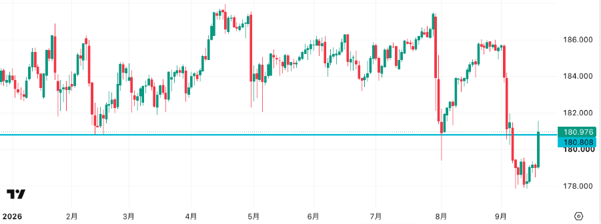
2026年1月〜9月17日時点のユーロ円の値動きをまとめると以下の通りです。
| 2026年1月1日時点の価格 | 184.00円 |
| 年初来高値 | 187.93円(2026年4月17日) |
| 年初来安値 | 177.71円(2026年9月14日) |
| 2026年9月17日時点の価格 | 178.95円 |
※2026年9月17日時点の情報です。
ユーロ円は2026年に入ってから177円台〜187円前後の範囲での値動きとなっています。
また、高値圏まで上昇する局面がみられ、4月17日には188円目前まで上昇しました。
ただし、日米の協調介入の実施や日銀の利上げ観測といった理由もあり7月末と9月前半に大きく下落する局面もありました。
再びレンジの範囲に戻り史上最高値を更新するか、長期的な円高相場に移行するか注目されています。
ユーロ円の中長期的な値動きを考える際には、ECBと日銀の政策金利差が重要な要因の一つです。2026年はどちらの中央銀行も金融引き締めを実施している状況です。
約1年間据え置いた後、2026年6月に利上げへ転じた
ECBは2024年6月から2025年6月にかけて計8回の利下げを実施し、政策金利を4.25%から2.15%まで引き下げました。
その後約1年間据え置いていましたが、2026年6月11日の理事会で約3年ぶりに利上げへ転換し主要リファイナンス金利を2.40%に引き上げました。
さらに9月10日にも0.25%引き上げ2.65%とすることに決定しました。
ECBは、中東情勢によるエネルギー価格の上昇などがインフレ圧力を高めていることを指摘し、物価安定に向けて利上げを決定しました。
実際にユーロ圏消費者物価指数の総合指数は8月に前年同月比3.3%の上昇となり、物価目標の2%を上回っています。
また、中東情勢の緊迫化によるエネルギー価格の再上昇も要因の一つです。
ECBの最新見通しでもインフレ率は2027年が2.50%、2028年が2.10%と小幅に上方修正され、市場では追加利上げ観測がくすぶっています。
ただし、ラガルド総裁は追加利上げについて明確な言及を行わず、今後はエネルギー価格の動向などを見極めながら判断していくと考えられます。
日本銀行も2026年6月以降に利上げを実施している
日本銀行は2026年6月の金融政策決定会合で1995年以来31年ぶりに政策金利を1.0%程度へ引き上げました。
7月の会合では据え置きとなりましたが、植田総裁は基調的な物価上昇率が目標を超えて上振れするリスクに言及し、利上げペースの加速もありうるとの認識を示しています。
さらに9月18日の日銀金融政策決定会合では、政策金利を1.25%に利上げしました。
日本銀行とECBの金利差がユーロ円へ与える影響
2026年9月18日時点の政策金利は日銀の1.25%に対しECBは2.65%のため、日欧の金利差は約1.40%です。
一般的に、ECBが金利を据え置く一方で日銀が利上げを続け、金利差の縮小は一般に円高・ユーロ円下落の要因として意識されますが、実際の為替相場は金融政策への織り込み、資金フロー、リスク選好などにも左右されます。
反対に、日銀が金利を据え置く中でECBのみが追加利上げに踏み切り、金利差が拡大する場合は、金利の高いユーロが選好されやすく、ユーロ円の押し上げ(円安)要因になると考えられます。
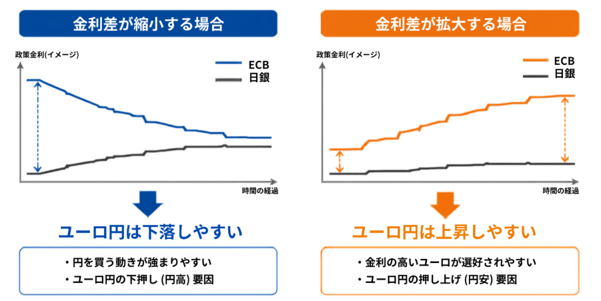
ただし、2022年以降には金利差が縮小する局面でも円安が進んだ実績があります。金利差だけでユーロ円の方向を判断することは難しく、財政や資金フローといった他の要因も併せて見る必要があると考えられます。
キャリートレードとは何か? 円安や円高など為替に与える影響を解説!
2026年から2027年に向けた各機関の予想は、上昇継続派と調整派に大きく分かれています。同じ材料を見ていても、日銀の利上げをどこまで重く評価するかで結論が変わることが背景にあります。
金融機関の予想は上昇と調整に分かれる
金融機関によってユーロ円の見通しは分かれている状況です。
| 金融機関 | 予想 |
| 大和アセットマネジメント | 2026年末に174円、2027年9月末に165円へ下落 |
| みずほ銀行 | 2026年10〜12月期に182円〜189円、2027年1〜3月期に183円〜191円、2027年4〜6月期は186円〜189円 |
| マネースクエア | 2026年末は175円〜188円 |
みずほ銀行はECBの追加利上げと日本の貿易赤字拡大を重視し、ユーロ円は緩やかに上昇すると予想しています。
一方、大和アセットマネジメントは、日銀の利上げによる金利差縮小の影響を分析し、2027年9月末に165円前後まで下落すると予想しました。
2026年9月にはドル円が160円前後から一時153円割れまで下落しており、急速な円高が起こり得ることが示されたことも、予想が分かれる一因になっていると考えられます。
AIやアルゴリズムによる長期予想は円安ユーロ高を予想する傾向
ユーロ円の長期予想として、AIや統計モデルを用いた予測サービスの数値が参照されることがあります。なぜなら、金融機関の予想は1〜2年先までが中心で、数年先の水準を数値で示す情報が限られているためです。
代表的なものを挙げると、LongForecastは2027年末を184円、2030年末を219円としており、Traders Unionは2027年末に172円前後、2030年末に191円前後、Exchange Rates UKは、2027年9月に181円前後と予想しています。
ただし、AIやアルゴリズムの予想は一般的に過去の価格データの傾向を将来に当てはめて算出したものであり、突発的な金融政策の転換や地政学ショックを織り込むことができません。
長期予想は一つの参考値として扱い、複数の見方を並べて確認する姿勢が現実的と言えます。
ユーロ円について5年先の為替水準を精緻に見通すことは困難ですが、どのような条件が揃うとどちらへ動きやすいかを理解しておくことには意味があります。
| シナリオ | 主な条件 | 想定方向 |
| 調整(円高)シナリオ | 日銀の利上げ加速 ECBの打ち止めや緩和転換 世界的なリスクオフによる円買い | 下落方向 |
| 上昇(円安)シナリオ | ECBの追加利上げ継続 日銀の対応の遅れ 日本の財政信認低下による円売り | 上昇方向 |
| レンジ継続シナリオ | 日欧双方が緩やかに利上げし金利差が概ね維持される | 一定のレンジで推移する可能性 |
どのシナリオも起こる可能性があり、どれか一つに決まっているわけではありません。判断の分かれ目となるのは、ECBや日銀が最終的にどの水準まで利上げを進めるかという点です。
9月18日の金融政策決定会合で日銀が政策金利を1.25%に引き上げたことで、ECBの2.65%との金利差は約1.40%に拡大しました。
日銀が2.00%前後への利上げを示唆すれば、日欧の金利差縮小を通じて円高要因として意識される可能性があります。一方、日銀が追加利上げに慎重な姿勢を示した場合は、金利差が意識されやすくなる可能性があります。
ユーロ円は日欧の金利差だけでなく、以下の要因からも影響を受けることがあります。
それぞれの変動要因について順番にみていきましょう。
1.ユーロ圏の財政と政治
フランスは財政赤字の拡大と政治の不安定さが続いています。
フィッチは財政赤字の対GDP比率が2026年から2027年も5%を上回り続けると予想しており、フランスとドイツの10年国債の利回り格差は80ベーシスポイントを超える水準まで拡大しています。
また、2027年5月の大統領選を見据えた政治的な駆け引きも強まりやすい環境にあります。
一方でドイツは債務ブレーキを改正し、GDP比1%を超える防衛費を適用対象外としたうえで、総額5000億ユーロの特別基金を12年間にわたって運用することとしました。
EU全体でも総額8000億ユーロ規模の防衛費増加が打ち出されています。財政拡張は金利上昇を通じてユーロを支える面がある一方、財政不安が高まればユーロ売り材料にもなり得るという両面性があります。
2.日本の財政・政治情勢と為替介入
日本側では、積極財政を掲げる政権の方針が円安材料として意識される場面がありました。政府・日銀は2026年4月28日から5月27日にかけて11兆7349億円規模の円買い介入を実施し、7月31日には2011年以来となる日米協調介入も行われています。ドル円は2026年7月23日に一時163円台後半と約40年ぶりの円安水準をつけた後、介入を受けて8月3日には155円台まで急落しました。
介入は相場の方向そのものを転換させるとは限りませんが、短期的に大きな変動を生む要因となるため、水準が過去の介入ゾーンに近づいた際には注意が必要です。
3.地政学リスクと円の割安感
2026年前半の中東情勢の緊迫はエネルギー価格の上昇を通じてECBの利上げ転換の引き金となりました。ウクライナ情勢や米欧の通商摩擦も引き続き変動要因です。
円の実質実効為替レートは2026年2月末時点で変動相場制移行後の最安値を更新しました。
国際通貨研究所の国際通貨研レポートによると、1995年4月から2026年2月末までの下落率は約64.6%で、このうち名目実効為替レートの下落率が約40.9%、残る差分が内外の物価上昇率の格差にあたります。長期的には円高方向への調整余地を示唆する材料と考えられますが、金利差や構造的な資本流出が円高への調整圧力を相殺している状態が続いています。
ユーロ円の見通しを立てる上で、ユーロ円の性質を理解しておくことが役立ちます。ユーロという通貨の特徴やクロス円のため値動きが大きくなる場合がある点について解説します。
ユーロの特徴
ユーロ圏は2026年1月にブルガリアが加わり、EU加盟27か国のうち21か国、人口約3億5,100万人の規模となりました。
IMFの統計では、2026年1〜3月期の世界の外貨準備に占める比率は米ドルが57.13%、ユーロが20.03%、円が5.44%となっており、ユーロは米ドルに次ぐ第2の国際通貨の地位にあります。
複数の国が参加する通貨であるため、ドイツとフランスなど主要国の景気や財政の状況が個別に相場へ影響する点が、単一国の通貨とは異なる特徴です。
ユーロ円はクロス円のため値動きが大きくなることがある
ユーロ円はユーロドルとドル円を掛け合わせて算出されるクロス円の一つです。
ドル円が小動きでもユーロドルが大きく動けば、計算上ユーロ円の変動幅はドル円より大きくなります。
また、2つの通貨ペアの方向が揃うと値動きは大きくなり、逆方向に動くと相殺されて値動きが小さくなります。
このような性質から分かるように、ユーロ円を取引する場合は、ユーロ圏の材料だけでなく米国の金融政策やドル円の動向も併せて確認することが一つの方法として考えられます。
ユーロ円の見通しに関するよくある質問に回答します。
ユーロ円が下落するのはどのような場合ですか?
ユーロ円がいつ下がるかは不明です。2026年は7月末の187円台から9月前半にかけて一時177円台まで下落しました。
ただし、今後も下落が継続するとは断定できないため複数のシナリオを想定しておくことが現実的です。
ユーロ円の長期予想は当たるのですか?
AIやアルゴリズムによる予想は、あくまで参考値の一つです。算出方法の性質上、突発的な変化は反映されにくいため、ECBや日銀の政策決定会合、日欧の物価統計といった一次情報を継続的に確認し、予想値との差を見ていく使い方が実用的と考えられます。
ユーロ円とドル円の違いは何ですか?
ドル円は米ドルと円の直接の通貨ペアで、世界でも流動性が高い通貨ペアの一つです。ユーロ円はユーロドルとドル円の合成通貨ペアです。ユーロ圏の複数国と日本に加えて米国の影響を受けることがあるため、分析すべき材料が多くなります。
ユーロ円の取引で注意すべき点は何ですか?
ユーロ円は、ユーロドルやドル円よりも値動きが大きい傾向があります。また、ユーロ円はもちろんドル円で為替介入が実施された場合も乱高下する可能性があります。週末をまたいでポジションを保有する場合や、市場参加者が少ない時間帯には価格が大きく飛ぶことがあり注意が必要です。
ユーロ円の見通しを追う際は、予想値よりも、予想の前提が崩れていないかを確認していく方法が現実的と考えられます。
2026年9月時点で公表されている一部金融機関の2027年予想には、165円前後から191円まで大きな幅があります。
これは、日銀の利上げをどこまで重く見るかの違いによるもので、どちらが正しいかは今後の政策決定で決まっていくためです。
ECBと日銀の政策決定会合、日欧の消費者物価指数、そして円買い介入が意識されやすい水準に近づいたかどうかを定点的に確認すると、相場環境を確認する際の材料になります。加えて、ユーロ円はドル円とユーロドルの動きを掛け合わせた通貨ペアであるため、米国の材料も併せて見るようにしましょう。
FXGTでは、取引商品に応じて異なるレバレッジが設定されています。最大レバレッジは5,000倍です。取引は各商品の規定に応じた金額や数量から行えます。

FXGT Appをダウンロードする