重要なお知らせ!
当社では、お客様が当社ウェブサイト上で最高の体験を得られるようにクッキーを使用しています。
お客様は、「同意する」をクリックすることにより、当社の クッキーに関する方針
トークノミクスとは、トークンの発行量や配分先、市場に出回る時期、増減の仕組みを定めた経済設計のことです。
同じように注目を集めた暗号資産(仮想通貨)でも、上場後の値動きに大きな差が出ることがあり、トークノミクスの違いが関わっている場合がある点に注意が必要です。
トークノミクスを確認すると、チャートだけでは分かりにくい売り圧力や希薄化のリスクを把握しやすくなります。
本記事では、2025年から2026年の実例を交えてトークノミクスの読み方、発行上限や流通供給量、ロックアップ解除のスケジュールなどを具体的に紹介します。
トークノミクスを理解するには、言葉の意味とあわせて、その対象となるトークンがどのようなものかを知っておくと分かりやすくなります。
トークノミクス(Tokenomics)とは、暗号資産やトークンを中心としたプロジェクト全体の経済モデルやルールを指します。
その名称は、ブロックチェーン上のデジタル価値であるトークン(Token)と、経済学を意味するエコノミクス(Economics)を組み合わせた造語に由来しており、トークンエコノミクスと呼ばれる場合もあります。
同じ価格でスタートしたトークンであっても、設計次第で将来的な供給量の増え方が大きく異なり、市場価値やプロジェクトの持続可能性に影響を与える可能性があります。
例えば、ビットコインは最大供給量が2,100万枚とプログラムで規定されており、新規発行の上限が事前に分かる設計です。
一方で、供給上限を定めず、ネットワーク維持の報酬などとして新規発行を継続する設計の暗号資産も存在します。
このように、発行上限の有無ひとつを取ってもプロジェクトごとに設計が異なるため、トークノミクスを確認することは、そのトークンの供給が今後どのように変化していくかを把握するのに役立ちます。
トークンとは、ブロックチェーン上で発行されるデジタルな価値の単位です。
暗号資産では一般的に、独自のブロックチェーンを持つものをコイン、既存のブロックチェーンを利用して作られるものをトークンと呼び分けます。
例えば、イーサリアムのネットワーク上では、ERC-20と呼ばれる共通規格に沿って多くのトークンが発行されており、これらは同一の価値として扱える代替可能なトークンとして機能します。
規格が統一されていることで、ウォレットや暗号資産取引所は多数の銘柄を同一の仕組みで扱えます。
| 項目 | コイン | トークン |
| ブロックチェーン | 独自のものを持つ | 既存のものを利用する |
| 例 | ビットコイン(BTC)、イーサリアム(ETH) | ERC-20規格のトークンなど |
| 主な用途 | 送金、手数料の支払い、ネットワークの維持 | サービス利用、ガバナンス(投票)、報酬など |
このように、基盤となるブロックチェーンを自前で持つかどうかがコインとトークンの大きな違いです。
コインが決済やネットワーク維持を中心に使われるのに対し、トークンはサービス利用や投票権など、より柔軟な用途で活用されています。
トークンとは?暗号資産(コイン)との違いと6種類をわかりやすく解説
トークノミクスと似た言葉にトークンエコノミー法がありますが、これらはまったく別の分野の概念です。
トークンエコノミー法とは、望ましい行動の頻度を上げるために用いられる行動主義的な心理療法であり、オペラント条件づけ(行動の後に報酬を与え、その行動を増やす学習理論)を応用したものです。
シールやポイントを貯めて報酬と交換する仕組みがその典型例です。
トークンという言葉は共通しているものの、暗号資産におけるトークノミクスは、市場で取引される資産の供給設計を扱うという点で異なります。
| 比較項目 | 暗号資産のトークノミクス | トークンエコノミー法(心理学) |
| 分野 | 暗号資産 ブロックチェーン | 行動療法 教育 心理学 |
| トークンの意味 | ブロックチェーン上のデジタル資産 | シールやポイントなどの代用貨幣 |
| 目的 | ネットワークの維持 参加者へのインセンティブ設計 | 望ましい行動を増やすための報酬設計 |
| 主なデメリットやリスク | 発行増で価値が薄まる ロックアップ解除後に売りが増える 値動きが大きい | ごほうび目当てになる 自発的なやる気の低下 ルール運用の負担が増加 |
トークンエコノミー法では、外部からの報酬に依存しすぎると、行動そのものの楽しさや達成感といった内発的な動機が薄れたり報酬がなければ行動しなくなったりするリスクが存在します。
実は暗号資産のトークノミクスにおいても、インセンティブの与え方には同様の難しさがあります。
大型エアドロップ9件を分析したMessias氏らの論文によると、配布されたトークンのかなりの部分(最大66%)がすぐに売却され、受け取り直後の取引で売られるケースも多くありました。
分野はまったく異なるものの、報酬目的のみの行動を引き起こしやすいというインセンティブ設計の難しさにおいては、心理学の手法と共通する部分があるのです。
トークノミクスの確認は、暗号資産を取引する上で、価格下落リスクを事前に把握するための手段の一つとして考えられます。
その理由は、市場からの需要が一定であっても、将来的なトークンの供給スケジュールによって価格が大きく変動する可能性があるためです。
例えば、新規上場時に市場へ流通するトークン数が少なく設定されている銘柄は、その後のロックアップ(売却制限)解除によって、運営や初期投資家から大量のトークンが市場に放出される設計になっていることが珍しくありません。
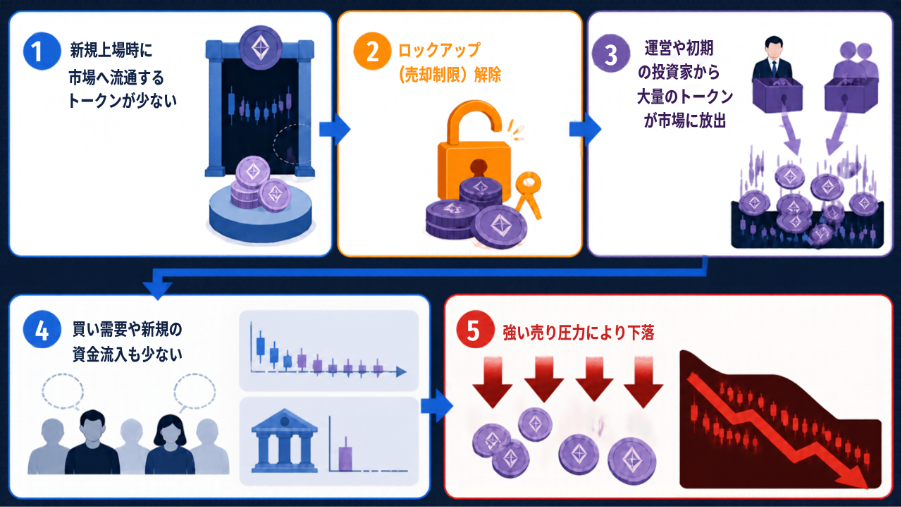
こうした状況下において、供給量の大幅な増加に見合うだけの強い買い需要や新規の資金流入が伴わなければ、構造的に強い売り圧力となり、価格に対してマイナスに働く可能性があります。
したがって、プロジェクトの技術や将来性だけでなく、いつ・どれだけのトークンが市場に増えるのかというトークノミクスを把握しておくことは、中長期的な価格変動リスクを見極めるための判断材料の一つになると考えられます。
トークノミクスを評価する際は、複数の要素を確認することが大切です。
最終的にどれだけ発行され、現時点で誰が保有し、いつ市場に出回り、その後どのように増減するのかというルール次第で、将来の価格下落リスクが大きく変わるためです。
トークンの供給量は1つの数字ではなく、最大供給量、総供給量、流通供給量の3つの指標で表します。
これらを混同すると、将来的な価値の希薄化(1枚あたりの価値が下がること)を見誤る恐れがあります。
| 指標 | 意味 | 確認のポイント |
| 最大供給量(Max Supply) | 将来にわたって存在し得る枚数の上限 | 上限の有無 |
| 総供給量(Total Supply) | 現時点で存在する枚数(バーン分を除く) | 最大供給量との差 |
| 流通供給量(Circulating Supply) | 市場で流通している枚数の近似値 | 総供給量に対する比率 |
最大供給量では、まず上限が設定されているかどうかを確認します。
ビットコインのように上限がある設計では将来の発行量の見通しを立てやすい一方、上限がなく新規発行が続く設計では、需要が伴わないと1枚あたりの価値が薄まる希薄化が進む可能性がある点には注意が必要です。
総供給量と最大供給量の差は、今後新たに発行される余地の大きさの目安になります。
現在の流通供給量が総供給量のごく一部にとどまっている場合、今後のロックアップ解除によって市場の流通量が急増する可能性があります。
配分とは、発行されたトークンを誰にどれだけ割り当てるかを定めた設計です。
開発チームや初期投資家への配分比率が大きい場合、将来的な売却が市場価格に影響を及ぼす可能性があるため、重要な確認項目です。
例えば、CARVの場合、ノードとコミュニティに50%、創業チームとアドバイザーに約19.46%、初期投資家に約9.25%が配分される設計です。
他方、LineaはConsensysの財務に15%、エコシステムに85%を割り当て、チームや投資家への直接的な配分を設けていません。
プロジェクトごとの配分の違いは、将来的に誰が主な売り手になり得るかを予測する材料になる可能性があります。
ロックアップとは、配分されたトークンを一定期間売却や移動ができないように制限する仕組みです。
ロックアップの解除方法には、主に3つの方式があります。
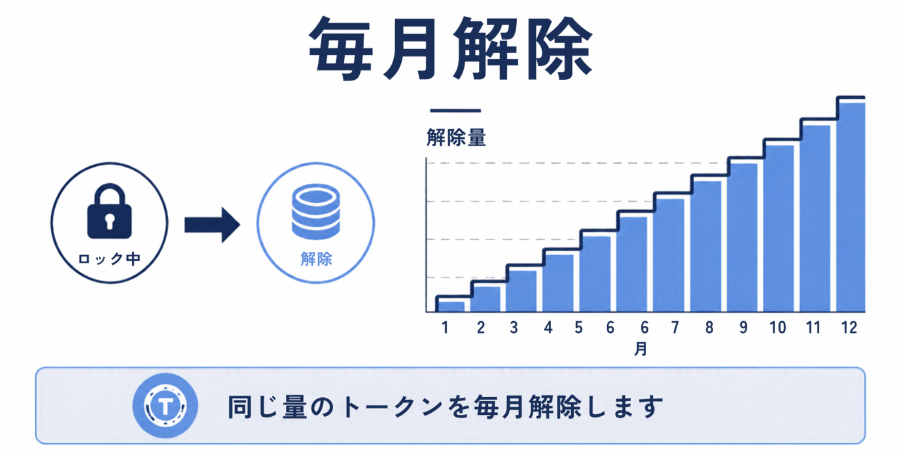
1つ目は、一定の期間をかけて少しずつ解除されるベスティングスケジュール(段階的解除)で、例えば12か月間にわたり毎月一定量が解除されるケースがあります。
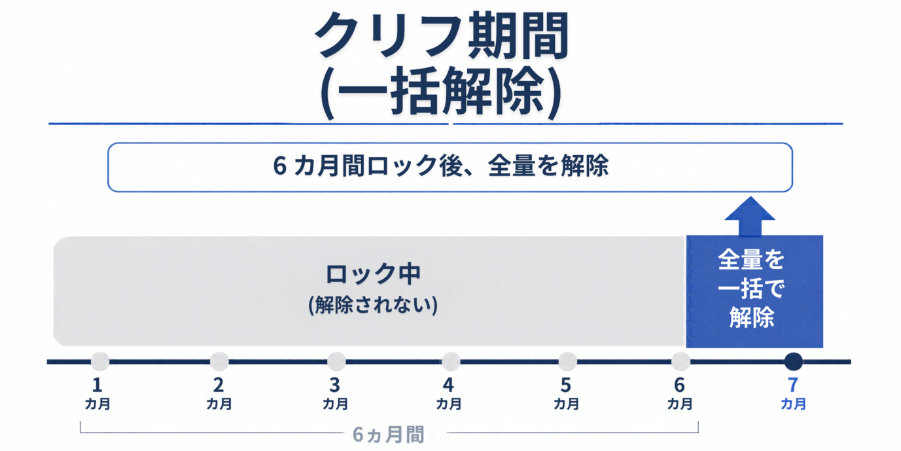
2つ目は、一定期間が経過するまではまったく解除されず、期間終了後にまとめて解除されるクリフ期間(一括解除)で、例えば6か月間ロックされた後に全量が解除されるケースがあります。
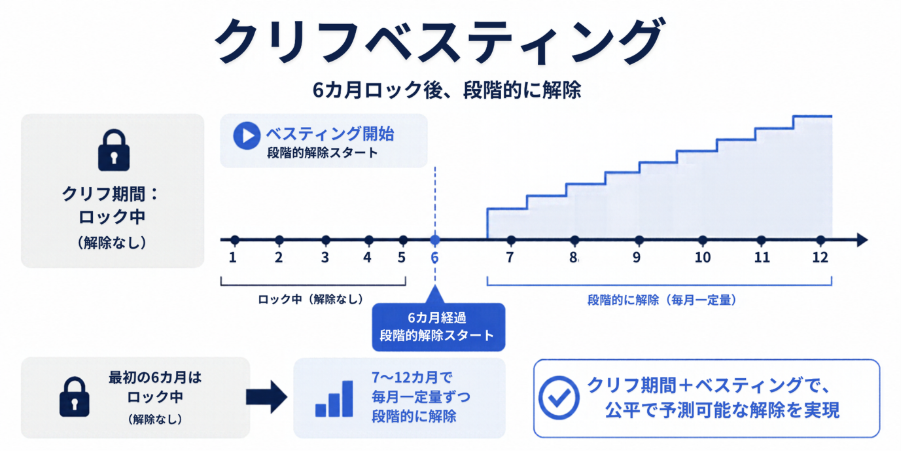
3つ目は、クリフ期間の後にベスティングスケジュールによる段階的な解除が始まるクリフベスティングで、2つの方式を組み合わせた形です。
ロックアップの解除は市場における流通量の増加に直結するため、解除の時期と規模を確認しておくことが、価格変動リスクを考える上で大切です。
マーケットメイカーのKeyrockが16,000件を超える解除イベントを分析した結果、解除イベントの90%が価格に下押し圧力を生んでおり、その影響は解除の30日前から現れ始めるケースが多いことが分かりました。
受け取り手別に見ると、チーム向けの解除時における価格下落が平均マイナス25%と最も大きく、エコシステム開発向けの解除は平均プラス1.18%と、数少ない上昇例でした。
また、Tokenomistのデータでは、2026年8月3日から9月3日までの1か月間に12.8億ドルを超えるトークン解除が予定され、10月上旬にもHyperliquidやEthena、Aptosなどで合計11.1億ドル相当の解除が予定されていました。毎月のように大規模な解除が続いていることから、ロックアップ解除は現在も市場で注目されるテーマの一つです。
バーンとは、トークンを誰もアクセスできないアドレスに送付するなどして永久に消滅させる仕組みで、実施した分だけ供給量が減ります。
一方のステーキング報酬とは、トークンをネットワークに預け入れて維持に貢献した参加者へ支払われる報酬で、新規発行で支払われる場合は、その分だけ供給量が増えます。
イーサリアムでは、2021年に導入された改善提案(EIP-1559)により、取引手数料のうちベースフィー(基本手数料)が常にバーンされる仕組みとなりました。
新規発行量とバーン量のバランスによって、ETHの総供給量は増加することもあれば減少することもあります。
ソラナ(SOL)は、初期インフレ率8%、年率マイナス15%のディスインフレ(インフレ鈍化)率、長期インフレ率1.5%というスケジュールに基づいてステーキング報酬を発行してきました。
その後、ディスインフレ率をマイナス30%に引き上げる提案(SIMD-0550)がバリデーター(取引の検証を行うネットワーク参加者)の投票で可決され、長期インフレ率1.5%に達するまでの期間は約5.7年から約2.8年に短くなる見込みです。
時価総額だけでなく、完全希薄化後時価総額(FDV)を併せて確認することで、将来的な価値の希薄化の規模を把握しやすくなります。
| 指標 | 分かること |
| 時価総額 | 現時点の市場規模 |
| 完全希薄化後時価総額 (FDV) | 全てのトークンが流通した場合の規模 |
| 時価総額/FDV比率 | 低いほど将来の希薄化余地が大きい |
時価総額は「価格×流通供給量」、FDVは「価格×最大供給量」で計算できます。
両者の数値の差が大きいほど、今後市場に流通する可能性のあるトークンが大量に残っていることを意味します。
実際、Binance Researchは2024年初めから4月中旬までに上場したトークンの時価総額とFDVの比率が12.3%と過去3年間で最も低かったと指摘しました。
また、供給増加に見合うためには、約800億ドル規模の新たな資金がこれらのトークンに流入する必要があると試算しています。
比率が低い銘柄では、ロックアップ解除のスケジュールを併せて確認することで、供給がいつ、どの程度増えるのかを具体的に把握しやすくなります。
仮想通貨(暗号資産)の時価総額ランキング8選! 将来性が高い理由を解説
トークノミクスはいくつかの代表的なモデルに分類され、それぞれにメリットとデメリットが存在します。
| モデル | 特徴 | 例 |
| 固定供給型 | 最大供給量に上限がある | BTC TAO |
| インフレーション型 | 報酬として新規発行が続く | SOL |
| デフレーション・バーン調整型 | 利用に応じてバーンする | ETH(EIP-1559) LINEA |
| デュアル・マルチトークン型 | 役割の異なる複数トークンを使う | CARVとveCARV |
固定供給型は、発行枚数の上限が決まっているため供給の見通しを立てやすい一方、新規発行が終わった後は、ネットワークを支える参加者への報酬を取引手数料に頼ることになります。
インフレーション型は、新規発行によって参加者への報酬を確保しやすい反面、需要が伴わないと1枚あたりの価値が薄まる希薄化が進む可能性があります。
デフレーション・バーン調整型は、利用が増えるほどバーンが増えて供給が減る仕組みですが、利用が減ればバーンも減るため、供給を抑える効果は利用状況に左右される点に注意が必要です。
デュアル・マルチトークン型は、投票権と取引に使うトークンを分けられる点が特徴ですが、仕組みが複雑になり初心者には理解しにくい面があります。
どのモデルが最も優れているかは一概には言えず、長期間にわたって需要と供給のバランスが保たれるかどうかが重要です。
トークノミクスの考え方は、実際のプロジェクトに当てはめると理解しやすくなります。ここでは、異なる特徴を持つ5つのプロジェクトを次の3つの観点から取り上げます。
それぞれの事例を通じて、設計の違いが供給量や価格の動きにどのように表れたかを確認できます。
Lineaはイーサリアムのレイヤー2(処理を高速化する補助的なネットワーク)プロジェクトであり、トークノミクスの特徴と短期的な価格変動の関連性を示す分かりやすい事例です。
Lineaの公式ドキュメントによると、LINEAの最大供給量は720億999万枚です。
そのうち85%がエコシステムに、15%(5年間ロック)がConsensysの財務に割り当てられ、TGE(トークン生成イベント)の時点では総供給量の22%が流通しました。
エコシステムファンドに割り当てられた75%は10年間かけて解除され、解除の割合は初期の年10%から10年目には2%まで少しずつ減少する設計です。
さらに、インフラ費用を差し引いた余剰収益のうち、20%をETHのバーンに、残りの80%をLINEAのバーンに使う二重バーンの仕組みを採用しています。
一方で、2025年9月のエアドロップ(無償配布)の直後には、受け取ったユーザーによる売却が重なり、上場翌日までに約30%、その後最大49%まで下落しました。
チームや投資家への直接的な配分がない設計でも、初期の流通量の多さやエアドロップ後の短期的な売却によって価格が大きく動く可能性があり、リスクを考える上で参考になる事例です。
なお、Tokenomistのデータでは、LINEAの多くの配分はクリフ期間で解除され、解除のスケジュールは2035年まで続く設計です。
次回の解除がいつ、どの配分に対して行われるかは、Tokenomistなどの解除データで最新の情報を確認する方法が考えられます。
AI(人工知能)関連のプロジェクトでも、トークノミクスの設計はプロジェクトごとに大きく異なります。
分散型AIネットワークであるBittensor(TAO)は、最大供給量を2,100万枚とするビットコインに似た設計を採用しています。
2025年12月に最初の半減期を迎え、新規発行量は1ブロックあたり0.5TAO、1日あたり約3,600TAOに減少しました。
ただし、半減期から約半年後の2026年6月上旬には価格が200ドル付近まで下落した場面もありました。
発行量が減少しても需要が弱ければ価格の下落を防げるとは限らないことを示す例です。
一方、AIエージェント関連プロジェクトのVirtuals Protocol(VIRTUAL)は、総供給量の10億枚を既に発行済みで将来の追加発行によるインフレがありません。
配分は公開流通が60%、流動性プールが5%、エコシステム財務が35%です。
新規発行を続けながら上限に近づくBittensorと、最初に全てを発行したVirtuals Protocolとでは、同じAI関連でも供給の増え方が異なります。
DeSci(分散型サイエンス)分野のプロジェクトであるResearchHubが発行するRSCトークンは、総供給量10億枚のうち60%をコミュニティ、20%を運営企業、10%を創業者、残る10%を将来の従業員に割り当てています。
コミュニティへの放出は年間5%が上限です。
2025年8月には、財団が得た取引手数料を毎週自動的にバーンする提案が発表され、その後承認されました。
ゲームとAIのデータレイヤー構築を目指すCARVは、CARVトークンを1対1の割合でロックすると、譲渡できず投票権を持つveCARVを受け取れる仕組みを採用しています。
CARV自体は10億枚を発行した後、追加発行できない設計です。
ただし、追加発行がなくてもロックアップが解除されれば市場に出回る量は増えます。
2026年10月10日には4,850万枚のCARVのロックアップが解除され、そのうち3,880万枚が関係者(インサイダー)向けでした。
CARVの事例から配分比率と解除スケジュールの両方を確認する必要性が分かります。
新規発行によるインフレ率が高い設計や、トークン保有が特定の大口に集中している状態は、価格変動リスクを高める可能性があります。
新規発行のペースが需要を上回れば価値の希薄化が進み、少数のウォレットが供給量の大部分を持っていれば、まとまった売却が市場価格に大きく影響するためです。
注意したい主な設計上の特徴は次のとおりです。
流通供給量の少なさについては、Binance Researchの2024年5月のレポートで、当時上場したばかりのトークンの流通供給量が少ないもので6%程度にとどまり、20%を超えるものはありませんでした。
こうした低流通・高FDVのトークンは、今後のロックアップ解除で流通量が大きく増える余地があります。
これらの特徴に当てはまっても必ず価格が下がるわけではありませんが、潜在的なリスク要因として把握しておくことが重要と考えられます。
初心者がトークノミクスを確認・評価する際は、以下の項目を順に確認していくアプローチが考えられます。
| チェック項目 | 確認する内容 |
| 最大供給量 | 公式ドキュメント、データサイトで上限の有無や上限なしの場合のインフレ率 |
| 流通供給量の比率 | CoinMarketCapなどのデータサイトで総供給量・最大供給量に対する割合 |
| 時価総額/FDV | データサイトで将来の希薄化余地 |
| 配分 | ホワイトペーパーでチーム・投資家・コミュニティの比率 |
| ロックアップ・解除 | 公式発表、Tokenomistなどの解除データで次回解除の時期・規模・受け取り手 |
| バーン・報酬 | 公式ドキュメント、オンチェーンデータでバーンの仕組みと新規発行のバランス |
| ユーティリティ | 公式サイトで手数料支払い、投票、ステーキングなどの用途 |
| 保有の集中度 | ブロックエクスプローラーで上位ウォレットの保有比率 |
表の項目は、1つだけで判断せず、組み合わせて見ると全体像をつかみやすくなります。
例えば供給が抑えられていても、手数料の支払いや投票などの用途が乏しければ、需要が生まれにくい可能性があります。
なお、オンチェーンデータはブロックチェーン上に記録された取引などの情報、ブロックエクスプローラーはその記録を誰でも検索できるサイトを指します。
暗号資産におけるトークノミクスについて初心者が疑問に感じやすい質問を取り上げます。
暗号資産におけるトークンの発行量や配分、ロックアップ解除、バーン、報酬などを定めた経済設計のことです。そのトークンの供給量が将来どのように変化していくかを予測する上で役立つかもしれません。
最大供給量、流通供給量、および時価総額とFDVの比率の3点から確認を始めるアプローチが考えられます。現在の流通量が少なくFDVが大きい場合は、今後のロックアップ解除に伴う供給増加の余地が大きいと考えられます。
必ずしもロックアップ解除が価格下落につながるわけではありません。多くのロックアップ解除イベントでは下押し圧力が発生しますが、エコシステム開発向けの解除では平均でプラスのリターンを生むことがあります。ロックアップの影響度は受け取り手の性質や規模、当時の市場環境によって異なります。
バーンは供給量を減少させる方向に働きますが、価格は市場の需要にも大きく左右されます。ネットワークの利用が落ち込めばバーン量も減少するため、バーンの仕組みが存在するだけで価格の上昇が保証されるわけではありません。
トークンエコノミー法は心理学上の行動療法であり、暗号資産とは別の分野の概念です。ただし、報酬に依存しすぎると、報酬がなくなった際に行動が継続しにくいという課題は、暗号資産におけるインセンティブ設計やエアドロップ後の売り圧力を考える際に参考になるでしょう。
ホワイトペーパーの要約、複雑な解除スケジュールの把握、複数銘柄の配分比較などに生成AIを活用するのも一つの方法です。ただし、生成AIの回答には古い情報や誤りが含まれるリスクがあるため、最終的な数値やスケジュールはプロジェクトの公式ドキュメントやTokenomistなどのデータ提供元で確認する方法が考えられます。
トークノミクスは供給量と配分とロックアップ解除から読み解く
トークノミクスは、暗号資産の供給量や配分、ロックアップ解除、バーン、ステーキング報酬といった要素を通じて、将来的な供給量の変化や価格変動リスクを読み解くための重要な仕組みです。
最大供給量・総供給量・流通供給量の違いや、時価総額とFDVの比率を理解し、開発チームや投資家への配分比率、解除スケジュール、インフレ率、大口保有の集中度などを総合的に確認することで、プロジェクトの可能性とリスクを客観的に判断しやすくなります。
価格の見通しには上昇・横ばい・下落といった複数のシナリオが存在するため、トークノミクスは投資判断の材料の一つとして活用できます。
FXGTでは、取引商品に応じて異なるレバレッジが設定されています。最大レバレッジは5,000倍です。取引は各商品の規定に応じた金額や数量から行えます。


今週の暗号資産は、Binanceのハッキングで売られた後、米中間選挙の結果判明で買い戻されたものの、5日の米ハイテク株急落を受けて再び下落しました。...
FXGT Appをダウンロードする