重要なお知らせ!
当社では、お客様が当社ウェブサイト上で最高の体験を得られるようにクッキーを使用しています。
お客様は、「同意する」をクリックすることにより、当社の クッキーに関する方針
基軸通貨の歴史は、オランダ・ギルダーから英ポンド、そして米ドルへと移り変わってきました。世界の中心となる通貨がなぜ交代してきたのかを知ることで、現在の為替市場の構図も理解しやすくなります。
また近年は、米ドルの地位が今後どうなるのか、疑問を持つ人もいるかもしれません。
本記事では、歴代の基軸通貨を一覧で整理しながらその歴史をわかりやすく解説したうえで、IMFやBISなどの最新統計から通貨別の割合を確認します。
あわせて、なぜ円は基軸通貨になっていないのか、ドルが基軸通貨でなくなる可能性はあるのか、基軸通貨は今後変わるのかといった論点についても解説します。
基軸通貨とは、国際間の貿易や金融取引で中心的に使われる特定国の通貨を指す言葉です。
現在は米ドルがその中心的な地位を占めています。なぜ特定の通貨が世界の中心になるのかを理解するには、基軸通貨が満たす条件を整理することが重要です。
公益財団法人国際通貨研究所は、基軸通貨には各国通貨の価値基準となること、通貨当局が準備資産として保有すること、貿易・資本取引に広く使われることが求められると説明しています。これらを整理すると、基軸通貨の条件は次の3つの観点に集約されます。
この3条件を満たすには、通貨価値の安定と信認、そして高度に発達した金融市場が欠かせません。
売買したいときに常に取引相手が見つかる利便性が、基軸通貨としての地位を支えていると考えられます。
なお、「基軸通貨」は国際条約などによって一つの通貨が正式に指定される制度ではありません。
貿易や金融取引、外貨準備などで特定の通貨が広く利用されることで、国際通貨として中心的な地位を形成します。
基軸通貨には、以下の3つの機能があります。
| 機能 | 意味 |
| 価値貯蔵手段 | 資産を将来まで保存できる機能 |
| 交換手段 | 貿易や決済で広く使われる機能 |
| 計算単位 | 価格や価値を測る基準となる機能 |
つまり、原油や金など国際的に取引される品目の価格表示に用いられ、貿易決済に世界中で使われ、外貨準備や資産運用の対象となります。
一般財団法人日本経済研究所によれば、世界GDPに占める米国のシェアは2割程度であるのに対し、ドルを含む為替取引のシェアは8割を超え、世界の輸出品の約半分がドルで価格付けされているとされます。経済規模以上にドルが使われている点に、基軸通貨特有の慣性が表れていると考えられます。
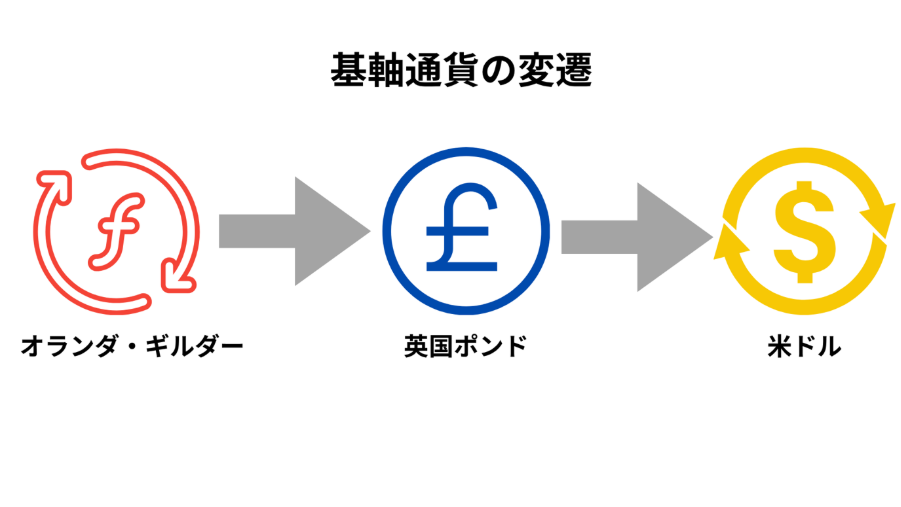
歴史を振り返ると、基軸通貨は経済的な覇権の移り変わりとともに交代してきました。基軸通貨が推移してきた大きな流れを一覧で示します。
それぞれの時代背景について詳しくみていきましょう。
近代の国際通貨の源流としてしばしば挙げられるのがオランダ・ギルダーです。
17世紀初頭に世界経済で大きな影響力を持ったのがオランダです。その通貨であるギルダーは史上初の基軸通貨とも呼ばれ、国際金融センターとなった商都アムステルダムには世界中から資金が集まりました。
小口の資金を広く募る株式会社の仕組みの起源は、1602年にオランダで設立された東インド会社とされ、世界最初の株式会社といわれています。
アムステルダムには振替銀行や証券取引所、商品取引所などが設立されて近代的な金融センターとなり、資本の蓄積も豊富で銀行業も発展し、東インド会社に代表されるように貿易シェアも圧倒的でした。
この繁栄がギルダーを国際的な決済手段として広めたと考えられます。その後、商業・金融の中心はオランダから英国へと移っていきました。
ポンドが基軸通貨だった歴史は、イギリスの圧倒的な経済力と結びついています。
18世紀後半の産業革命を経てイギリスは工業・貿易大国となり、ロンドンも国際金融の中心として発展しました。
こうした経済力と金融市場の発展、金本位制などを背景に、ポンドは19世紀に国際通貨としての地位を高めていきました。
1844年にイングランド銀行の紙幣発行制度を定めるBank Charter Actが成立し、金本位制のもとでポンドの通貨制度が整備されていきました。
ポンドは金との交換が保証され、その信認は絶大であり、ロンドン市場は国際的な資本・金融・為替市場の中心として圧倒的な地位を誇っていました。
しかし、1914年に第一次世界大戦が始まると、イギリスは金兌換を停止し、国際金本位制は大きく揺らぎました。
その後、戦間期に金本位制は一度復活したものの、世界恐慌などを背景に1930年代に最終的に崩壊していきます。
第二次世界大戦を経て、国際通貨の中心は次第にポンドから米ドルへ移っていきました。
ただし、この交代は1944年に一瞬で起きたわけではありません。第一次世界大戦後からドルの国際的な地位が高まり、第二次世界大戦後のブレトンウッズ体制によってドル中心の国際通貨体制が制度面でも確立されました。
戦争で疲弊した欧州各国に対し、アメリカは金の保有量と経済力で他を圧倒しており、ドルが新たな中心通貨となる基盤が整っていたのです。
ここでは、戦後の国際通貨体制がどのように設計され、それがなぜ30年ほどで形を変えることになったのかを、ブレトンウッズ体制の成立とニクソンショックによる変動相場制への移行という二つの局面から見ていきます。
ドルが基軸通貨としての地位を確立した転換点が、1944年のブレトンウッズ体制です。アメリカ・ニューハンプシャー州ブレトンウッズに連合国の代表が集まり、戦後の為替相場を安定させる国際通貨制度が定められました。
この体制の中核は、金1オンス=35ドルでドルと金の交換を保証する仕組みでした。また、各国通貨をドルに対して固定する仕組みも採用され、日本円は1ドル=360円に固定されました。
ただし、この体制には経済学者ロバート・トリフィンが1960年に指摘したトリフィンのジレンマと呼ばれる構造的な矛盾がありました。
世界経済の成長に必要なドルを供給するにはアメリカが国際収支を赤字にする必要がありますが、赤字が累積するとアメリカの金準備を上回るドルが世界に流通し、金との交換への信認が損なわれます。
流動性の供給と通貨の信認が両立しないという矛盾が、体制の内部に潜んでいたのです。
1971年8月15日、アメリカのニクソン大統領はドルと金の交換停止を発表しました。これがニクソンショックです。
ベトナム戦争などによる財政赤字、日本や西ドイツの復興に伴う貿易赤字の拡大でアメリカから金が流出し、金1オンス=35ドルの交換レートを維持できなくなったのです。
同年12月、ワシントンのスミソニアン博物館で開かれたG10の会議でスミソニアン協定が結ばれ、金1オンス=38.02ドルへの切り下げ、円を1ドル=308円とする調整などで固定相場制への復帰が図られました。
しかしドル売り圧力は収まらず、1973年には日本を含む主要国が相次いで変動相場制へ移行し、固定相場制は完全に終焉しました。
変動相場制へ移行した後も、ドルが貿易決済や外貨準備の中心にある構図は続きました。一方で、その地位に変化をもたらす動きも生まれています。
代表的なのが、欧州の単一通貨として誕生したユーロと、国際準備通貨としての地位を得た人民元です。
1999年1月1日、EU加盟国のうち11か国で単一通貨ユーロが誕生し、貿易決済や金融取引に用いられるようになりました。ユーロ紙幣・硬貨の流通は2002年1月に始まっています。それまで各国が独自の通貨を発行していた域内では、参加国間の為替変動が解消され、金融政策も欧州中央銀行に一元化されました。
もう一つの動きが人民元の台頭です。IMFは2015年11月に人民元を特別引出権(SDR)の構成通貨に採用することを決定し、2016年10月1日から実施しました。
SDRとは、IMFが加盟国に配分する準備資産です。これにより人民元はSDRの構成通貨となり、国際通貨としての地位を制度面でも高めました。
2022年5月に完了した見直しでSDRの構成比は改定され、2022年8月1日より米ドル43.38%、ユーロ29.31%、人民元12.28%、日本円7.59%、英ポンド7.44%となりました。
基軸通貨の現状は、出典の明確な統計から確認できます。ここでは外貨準備・為替取引・国際決済の3つの角度から、最新のデータを見ていきます。
IMFのCOFER(世界の外貨準備の通貨別構成)によれば、2026年第1四半期の世界の外貨準備は13.1兆ドルでした。IMFが2026年7月1日に発表した外貨準備の通貨別割合は次のとおりです。
| 通貨 | 割合 |
| 米ドル | 57.13% |
| ユーロ | 20.03% |
| 日本円 | 5.44% |
| 英ポンド | 4.40% |
| 人民元 | 1.99% |
出典:IMFのデータを基に筆者作成
なお、2000年の米ドルの比率は約70%だったため、2026年第1四半期までの26年間でおよそ13ポイント低下しています。
BIS(国際決済銀行)が3年ごとに実施する中央銀行調査(2025年版)によると、2025年4月の外国為替取引における各通貨のシェアは次のとおりです。
| 通貨 | 割合 |
| 米ドル | 89.2% |
| ユーロ | 28.9% |
| 日本円 | 16.8% |
| 英ポンド | 10.2% |
| 人民元 | 8.5% |
出典:BISのデータを基に筆者作成
また、取引額上位10の通貨ペアは、ユーロドル、ドル円、ドルポンドなど、すべて米ドルを含んでいます。こうした点からも、ドルが世界の主要な媒介通貨となっていることがわかります。
SWIFTの2026年3月のデータによれば、国際決済の通貨別シェアは米ドルが51.14%、ユーロが21.30%、英ポンドが6.54%、日本円が3.53%、人民元が3.10%でした。
米ドルが2位以下を大きく引き離していることが分かります。
基軸通貨が変わるには、新たな通貨が貿易決済、外貨準備、金融市場の厚みの3条件を高い水準で満たし、かつ既存の基軸通貨を上回る必要があります。
国際通貨研究所は、基軸通貨は国際通貨の中でも中心的な地位を占める通貨であり、通貨価値への信認と利便性の2点で他の通貨に勝る通貨が自然にこの地位に就くと説明しています。
その裏づけとなるのが、経済規模と金融市場の大きさ、強さと規律を備えた金融機関が市場の主流を占め価格形成の透明性が高いこと、独立した金融監督者と中央銀行の存在、そして体制を守り通せる強い軍事力です。
同研究所は、これだけの条件を満たす国は現在の世界で米国以外にないと述べています。
一方で、基軸通貨には慣性が働きます。交換手段としての機能が重視される基軸通貨は、ネットワーク外部性によってシェアが低下しにくいという特徴を持つためです。
RIETI(経済産業研究所)は、1999年のユーロ導入後も米ドルが基軸通貨の地位を維持した点を、この慣性の表れとして説明しています。同分析によれば、ユーロ導入でユーロと英ポンドの地位は上昇した一方、米ドルの地位は変わらず、日本円とスイスフランの地位が代替的に低下しました。
近年、米国の政策動向を背景に、ドル基軸制度の将来を巡る議論が市場でも活発になっています。
2000年以降の米ドルシェアは緩やかな低下傾向にあり、この動きは脱ドル化と呼ばれ、特に資源国・新興国を中心に進んでいます。
背景の一つが決済システムを通じた米国の地政学的影響力で、ウクライナ戦争の勃発時には、ロシアが国際金融決済システムのSWIFTから締め出されました。
ロシアは代替手段の構築を模索し、新興国の間にも米ドルに代わる資金調達や決済手段を求める動きが広がりました。
BRICSも同じ方向に動いており、2024年10月にカザンで開催された首脳会議で採択されたカザン宣言では、既存のシステムを回避して相互に貿易が可能となる共通の越境決済システムの構築を支持しました。
ただし共通通貨や暗号資産への言及は避け、BRICS諸国と貿易相手国との取引で自国通貨の使用を歓迎するとの考えを示すにとどめており、共通通貨のハードルの高さがうかがえます。
2025年4月の外相会合でも、各種報道によれば貿易や金融取引における自国通貨の利用促進が支持されました。ロシアのラブロフ外相は同月28日、ロシアとBRICS諸国との貿易における自国通貨利用のシェアが2024年末までに90%に達したと述べています。
もっとも、BRICS共通通貨構想が実現する可能性は低いという見方が優勢です。
みずほ銀行のレポートでは、共通通貨の実現は容易ではない一方、現地通貨の利用拡大とそれに伴うドル離れは既に進んでいると指摘されています。
トランプ大統領は2024年11月にBRICS通貨創設の動きへ明確に牽制を掛けたほか、2025年1月末にも、新たなBRICS通貨を創設せず強力な米ドルに代わる他の通貨を支持しないという約束を求め、応じなければ100%の関税に直面するとSNSに投稿しました。
ドルの次の候補として、ユーロ、人民元がしばしば挙げられますが、米ドルは2026年3月時点において為替取引は約9割、国際決済は5割台と他の通貨よりも多いため、米ドルの優位は揺らいでいない状況です。
そんな中、近年注目されているのがステーブルコインとデジタル通貨です。ステーブルコインとは価値が法定通貨などに連動するよう設計された暗号資産を指します。
ステーブルコインはほぼ全てが米ドルと連動しており、取引の多くは米国外で発生しています。
特にテザーはCoinGeckoのデータによると1830億ドル(2026年8月21日時点)を超えています。
米国では、ステーブルコインの規制整備に関するGENIUS法案が上下両院で可決され、2025年7月18日にトランプ大統領が署名して成立しました。
同法は米国初の包括的なステーブルコイン法制で、発行体を登録制の下に置き、準備資産として現金や短期国債など流動性の高い安全資産を義務づけ、1対1での即時償還義務や月次の準備内訳の開示も求めます。
IMFは、ドル建てステーブルコインが米国債への需要を高めることで米ドルの特権を支えるデジタルの柱になりうると指摘しています。
一方、ユーロ圏と中国は中央銀行デジタル通貨(CBDC、中央銀行が発行するデジタル形式の法定通貨)の導入を政策の主軸に据えています。
ロイターの報道によると、ECBは2026年7月14日、デジタルユーロの実証実験に参加する決済サービス事業者36社を選定したと発表しました。また、実証実験は2027年下半期から12カ月間実施し、法整備が2026年末までに完了することを前提に2029年の初回発行を目指しています。
また中国は既に2026年1月にデジタル人民元の位置づけを従来のデジタル現金からデジタル預金へ変更し、準備預金制度への組み入れと利息の支払いを決めました。
デジタル人民元は商業銀行の負債と定義され、企業間決済への重点移行やクロスボーダーでの人民元建て取引の拡大に向けた手段として活用が進む可能性が指摘されています。
ただし、政治的安定性や金融市場の深さ、資本移動の自由という条件を満たす代替通貨は見当たらず、ドル基軸がすぐに崩れる状況にはありません。
ここでは基軸通貨の歴史に関するよくある質問に回答します。
アメリカの経済規模、金融市場の大きさと流動性、通貨への信認が他を上回っているためと考えられます。貿易決済・外貨準備・金融市場の厚みという条件を最も高い水準で満たしていることが背景にあります。
円が基軸通貨になれなかった理由として、日本経済の相対的な規模の低下や、金融市場の厚み、国際的な利用の面での制約などが挙げられます。
ドルが基軸通貨でなくなる可能性はありますか?
脱ドル化やデジタル通貨の議論はありますが、基軸通貨には強い慣性が働くため、短期間で交代する可能性は高くないと考えられます。歴史的にも交代には長い時間がかかっています。
当面はドル中心の体制が続くとの見方が有力ですが、人民元の台頭やステーブルコインの普及など、構図が緩やかに変化する要因も存在します。今後の推移を注視することが重要です。
基軸通貨は、貿易決済、外貨準備、金融市場の厚みという3つの条件を高い水準で満たす通貨が担ってきました。
基軸通貨の歴史をたどると、オランダ・ギルダーから英ポンド、そして米ドルへと移り変わり、1944年のブレトンウッズ体制と1971年のニクソンショックが大きな転換点になっています。
米ドルの基軸通貨の地位を不安視する人もいますが、最新の統計では外貨準備に占める米ドルの割合は57.13%と為替取引や国際決済では依然として突出した水準です。
脱ドル化やステーブルコイン、中央銀行デジタル通貨を導入する国もありますが、短期間で基軸通貨が交代する可能性は高くないと考えられます。
FXGTでは、取引商品に応じて異なるレバレッジが設定されています。最大レバレッジは5,000倍です。取引は各商品の規定に応じた金額や数量から行えます。

成行注文が危険と言われる理由は、約定価格を指定できないこと、スリッページの発生、スプレッドが拡大する時間帯には不利な価格で約定するリスクがあるからです。...
ADP雇用統計が当てにならないと考えていませんか?注目度の高い米雇用統計の非農業部門雇用者数を予想する際に、ADP雇用統計を参考にするトレーダーもいます。...
FXGT Appをダウンロードする