重要なお知らせ!
当社では、お客様が当社ウェブサイト上で最高の体験を得られるようにクッキーを使用しています。
お客様は、「同意する」をクリックすることにより、当社の クッキーに関する方針
米国債の金利動向は、ドル円をはじめとする為替レートを大きく動かす要因であり、FXやCFDを取引する方にとって見過ごせない重要なテーマです。
2026年9月14日、米10年債利回りは取引時間中に一時5%台へ突入し、市場の注目を集めました。さらに、FRB(米連邦準備制度理事会)は9月16日に約3年ぶりとなる利上げを決定するなど、相場は大きな節目を迎えています。
米国債の今後の見通しは、原油価格やインフレの動向次第で金利が下がる可能性もさらに上がる可能性も考えられ、現時点ではどちらか一方のシナリオに断定することが難しい局面です。
この記事では、2026年10月末までの最新データを基に、米国債の金利を動かす要因と、楽観・中立・悲観の3つのシナリオ、それぞれで確認したい指標も含め、今後の見通しを解説します。
米国債市場は現在、投資家にとって警戒を要する厳しい環境下にあります。
ここでは、2026年10月時点における利回りの推移やイールドカーブの状況、そしてFRBによる金融政策の最新動向について振り返ります。
米10年債利回りは、2026年9月14日の取引時間中に5.014%まで急上昇し、2023年10月以来の高い水準を記録しました。
米財務省が公表する終値ベースの利回り(パー・イールド)においても、9月15日に5.00%、10月5日には5.31%に達するなど、市場に強い緊張感が走りました。
その後、10月30日には4.94%と一時的に5%を下回ったものの、依然として高止まりの傾向が続いています。
こうした利回りの高止まりは、他の年限にも見られる傾向です。
30年債利回りは10月7日に5.67%まで上昇した後、10月末時点で5.31%へやや低下したものの、長期にわたり5%台が定着しています。
2年債利回りも4.5%から4.7%台で推移しており、債券市場全体に下落圧力がかかっている状況です。
記録的な利回り上昇の背景には、中東情勢の緊迫化に伴う原油高と根強いインフレ懸念があります。
加えて、大規模な国債発行による需給の悪化も重なり、市場環境をより複雑にしています。
米国債市場の動向を読み解くうえでは、イールドカーブ(利回り曲線)について理解しておく必要があります。
イールドカーブとは、満期までの期間が異なる債券の利回りを結んだ線のことです。
通常、満期までの期間が長い債券ほど利回りが高くなるため、グラフは右上がりを描きます。
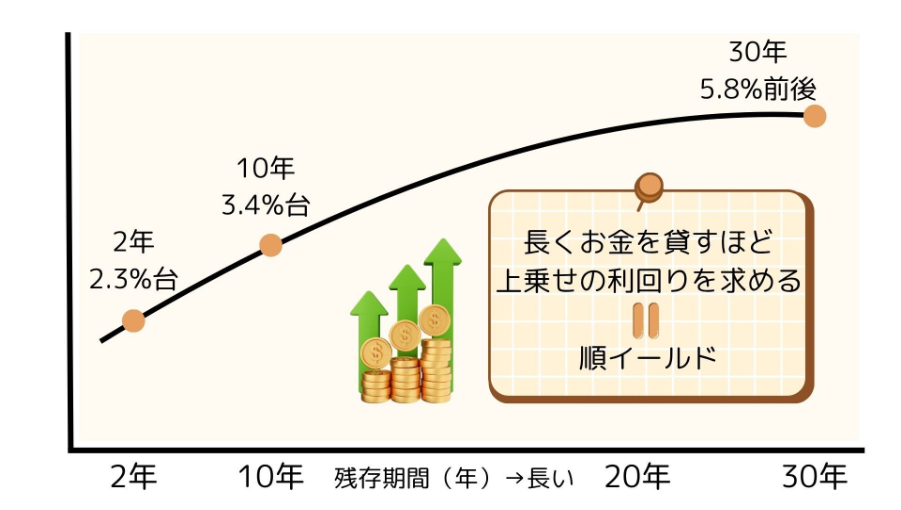
この状態は順イールドと呼ばれており、2026年10月時点の米国債市場も順イールドの傾向があります。
実際のデータで、各年限の利回りの推移を見てみましょう。
| 年限 | 2026年9月30日 | 2026年10月16日 |
| 2年債 | 4.88% | 4.74% |
| 10年債 | 5.29% | 5.09% |
| 20年債 | 5.68% | 5.47% |
| 30年債 | 5.64% | 5.43% |
出典:米財務省
表を見ると、満期までの期間が長い債券ほど利回りが高いことが分かります。
特に30年債は、10月7日には一時5.67%をつけるなど、5%台後半まで上昇する場面もありました。
このように長い年限の利回りが高く設定される背景には、投資家の警戒感があります。
長期的なインフレの再燃や、財政悪化といった不確実なリスクに長期間さらされるため、投資家はその見返りとしてタームプレミアムと呼ばれる上乗せ金利を強く求めているのです。
イールドカーブの意味や3つの基本形、投資への活用方法をわかりやすく解説
米国債の今後の見通しを予測する上で、FRB(米連邦準備制度理事会)による金融政策の行方は最も重要な要素の一つです。
2026年9月15~16日のFOMC(連邦公開市場委員会)において、FRBは政策金利であるFF金利の誘導目標を0.25%引き上げ、3.75~4.00%にしました。
この決定は12対0の全会一致によるものであり、市場に強いメッセージを送る約3年ぶりの利上げです。
また、続く10月27~28日のFOMCでは、政策金利を3.75~4.00%で据え置きました。
しかし、10対2の投票結果において、クック理事とハマック・クリーブランド連銀総裁の2名が0.25%の利上げを主張して反対票を投じており、FRB内部でも引き締めへの警戒感が燻っていることがうかがえます。
10月のFOMC声明文でもインフレは高止まりしているとの判断が維持されました。経済活動に対する評価は前回の堅調なペースから力強いペースへと上方修正されました。
米国債の今後の見通しにおける最大の焦点は年内に追加利上げがあるかという点です。
9月に公表された経済見通しでは、2026年末の政策金利の中央値が4.1%でした。つまり、現在の水準からもう1回、0.25%の利上げが行われる想定です。
実際、10月7日に公表された議事要旨によると、9月の利上げには参加者全員が賛成し、大半の参加者が年末までにもう一度の利上げが適切となる可能性が高いと評価していました。
10月会合では経済見通しの公表がないため、この想定が維持されるかどうかは12月8~9日の会合で確認することになります。
CNBCによると、CMEのFedWatchが示す12月の利上げ確率は、10月30日時点で約76%でした。
金利政策の判断材料となる主な指標は以下の通りです。
| 指標 | 最新値 |
| 政策金利(FF金利誘導目標) | 3.75~4.00%(2026年10月末時点) |
| 米10年債利回り | 4.94%(2026年10月30日) |
| CPI(消費者物価指数)前年比 | 3.7%(2026年9月) |
| コアCPI前年比 | 2.6%(2026年9月) |
| コアPCE価格指数前年比 | 3.1%(2026年9月) |
コアとは、値動きの大きい食品とエネルギーを除いた指標のことです。
FRBは物価目標として2%のPCE価格指数を重視しており、9月のコアPCEは3.1%と、8月の3.0%から伸びが高まりました。
2026年からFRB議長に就任したケビン・ウォーシュ氏は、9月の記者会見において、当委員会は物価の安定を実現すると力強く述べています。
10月の記者会見では、危機などの緊急時を除いてフォワードガイダンス(先行きの政策の予告)を行うことには否定的な見解を示し、12月会合での判断についても明言を避けました。
米国債の今後の見通しを予測する上では、これらFRBのスタンスと物価指標の推移を慎重に追いかけていく必要があります。
米国債の今後の見通しを立てる上で、為替や経済に影響を与える重要な要素を把握しておくことが不可欠です。
ここでは、米国債金利の今後の見通しを左右する4つの要因を解説します。
順番にみていきましょう。
米エネルギー情報局(EIA)によると、ブレント原油の9月平均は1バレル114ドルで、9月15日には131ドルまで上昇しました。
原油価格が上昇した理由は、サウジアラビアの東西パイプラインへの攻撃で、ホルムズ海峡を迂回する輸送路が一時止まったためです。
10月16日にはブレントが109.86ドル、WTIが101.41ドルで取引を終えました。
その後も原油価格は上昇し、10月30日にはWTIが1バレル104.12ドルまで上がりました。
原油価格が上昇した場合、ガソリン価格を通じて物価を押し上げる効果があります。
9月のCPIでは、ガソリン価格が前月比9.1%上昇し、全体の上昇の半分以上を占めました。
ブレント原油とWTI原油の違いとは?価格差が生じる理由とこれまでの推移を解説
インフレが続けば、FRBは利上げを重ねる可能性が高まり、債券の利回りも上がりやすくなります。
9月のCPIは前年比3.7%と、8月の3.4%から加速しました。
一方で、コアCPIは2.6%と落ち着いており、物価上昇がエネルギーに偏っているのか、幅広い品目に広がっているのかが焦点です。
米国債の金利を左右するもう一つの懸念材料が、米国の財政悪化です。
米財務省のデータによると、2026会計年度(2025年10月~2026年9月)の財政赤字は1.99兆ドルに達し、前年度から2,170億ドルも拡大しました。
赤字拡大に拍車をかけているのが、税収の予期せぬ減少です。
2026年2月、米連邦最高裁が国際緊急経済権限法(IEEPA)に基づく関税の多くを違法と判断しました。
その結果、米当局は7月末までに約1,000億ドル(徴収額の約6割に相当)もの関税還付を迫られており、財政にとって大きな痛手です。
一般的に、財政赤字が膨らむと足りない資金を補うために国債の新規発行が増加します。
市場に国債が溢れて需給バランスが崩れ、利回りの上昇(債券価格の下落)圧力がかかりやすくなったのです。
こうした財政への懸念があるものの、米国債の信用力(格付け)自体は底堅さがあります。
実際、格付け会社のS&Pとフィッチは2026年8月にAA+(見通し安定的)を維持し、ムーディーズも2025年5月にAa1へ引き下げて以降は据え置いています。
さらに米財務省も金利の急上昇をただ静観しているわけではありません。
8月には市場に出回る長期債を国が買い戻す買入消却(バイバック)の規模を従来の2倍以上となる1回あたり40億ドルへ拡大しました。
米財務省は国債の買い戻しを通じて、市場の流動性や国債発行の管理を改善する取り組みを進めています。ただし、これは長期金利を直接抑えるための政策ではなく、金利動向への影響も限定的とは限りません。
今回の特別措置は11月4日までとされており、今後の見通しや規模については同日の四半期定例入札での発表に市場の関心が集まっています。
トランプ関税によるアメリカ・日本への影響や株価に与える影響を解説
中央銀行であるFRBが、政治的な圧力から独立性を保てているかどうかも、投資家にとって重要なテーマです。
トランプ大統領は利上げ直後に、米国の金利は1%以下であるべきだと発信し、FRBに対して強い利下げ圧力をかけました。
対してウォーシュ議長は、独立性は双方向のものだと発言し、政治的介入を牽制しています。
仮に市場で政治の圧力によって、本来必要なインフレ対策(金融政策)が歪められるのではないかという見方が広がれば、将来のインフレに対する懸念が強まります。
その結果、投資家が将来のリスクを警戒してより高い利回りを求めるようになり、長期金利が上昇する要因になり得るのです。
政治からの圧力は具体的な形でも表れています。
トランプ大統領は、FRBのクック理事の住宅ローンをめぐる疑惑を調査する委員会を設け、11月5日にはホワイトハウスで公聴会も予定されています。
こうした緊迫した状況下において、ウォーシュ議長は10月28日の会見で、大統領の発言への直接的な論評を避けつつも、金融政策の決定プロセスに政治的な背景は影響していないと説明しました。
今後の見通しを考える上で、政権側とFRBの対立関係が市場にどのような不確実性をもたらすか、注意深く見守る必要があります。
今後の米国債金利の見通しについて、インフレや政策動向によってさまざまな展開が予想されます。
| シナリオ | 想定される状況 | 確認したい指標 |
| 楽観 | 原油安、インフレ鈍化 | ブレント・WTI価格、CPI、コアPCE |
| 中立 | 原油100ドル前後、利上げ1回 | FOMCの声明文、ドットプロット、雇用統計 |
| 悲観 | 原油高長期化、利上げ継続 | コアCPIの伸び、財政赤字、国債入札の結果 |
ここでは、原油価格やFRBの利上げ動向を踏まえ、楽観・中立・悲観の3つのシナリオに分けて今後の見通しを考察します。
ホルムズ海峡の輸送ルートが回復して原油価格が落ち着けば、インフレへの懸念が和らぎ、FRBによる追加利上げの必要性も低下します。
EIAは2027年のブレント平均を1バレル84ドルと予想しており、この見通しに沿って原油価格が落ち着いた場合、10年債利回りが継続して5%を下回る水準で推移する展開も想定されます。
原油価格が100ドル前後で推移し、FRBが12月に予定どおり1回の追加利上げを行うケースです。EIAは2026年10~12月期のブレント平均を105ドルと予想しています。
この場合、10年債利回りは5%台前半で一進一退の動きとなるシナリオが見込まれます。
中東での攻撃が続いて原油高が長引き、物価上昇がエネルギー以外にも広がるケースです。
FRBが年内に2回以上の利上げへ動く可能性が市場で意識された場合、10年債利回りが10月5日につけた5.31%を再び上回る場面も想定しておく必要があります。
財政赤字の拡大やFRBの独立性への懸念が重なれば、長期債の利回りは一段と上がりやすくなります。
こうした金利動向やシナリオの行方を予想する上で、今後の金融政策のスケジュールも重要なポイントになります。
10月27~28日のFOMCでは政策金利が据え置かれ、年内に残るFOMCは12月8~9日の1回です。
12月の会合では新しい経済見通しとドットプロット(参加者ごとの金利予想を点で示した図)が公表されます。
また、10月会合の議事要旨は11月18日に公表される予定です。
経済を動かす要因が常に一方向のシグナルを発するとは限らないため、米国債の利回りが今後どちらに動くのか、市場で見方が分かれます。
代表的な例として原油高が金利に与える影響をみていきましょう。
原油高は、金利に対して逆向きの2つの効果を持ちます。
一つは、物価を押し上げてFRBの利上げを促し、金利を上げる効果です。
もう一つは、ガソリン代の負担が家計や企業の支出を減らし、景気を冷やして金利を下げる効果です。
2026年10月のFOMC声明文では、FRBが経済活動の判断を9月の堅調なペースから力強いペースへ引き上げており、前者の効果が意識されやすい状況にあります。
ただし、雇用の伸びが鈍るなど景気減速の兆しが強まれば、市場の解釈が後者に切り替わる可能性もあります。
同じ原油高でも、どちらの効果が強く出るかで金利の方向が変わる点に注意が必要です。
米国債に投資するうえで、リスク管理の観点から押さえておきたいのが金利と価格の基本的な関係です。
債券の価格と利回りは、シーソーのように逆方向に動きます。
市場の金利が上がると、既に発行されている低い利率の債券は投資家からの魅力が相対的に下がるため、債券価格が下落する仕組みです。
満期が長い債券ほど、金利の変化による価格の変動が大きくなります。
利払いのないゼロクーポン債(額面100)で、利回りが5%から6%に上がった場合の理論価格を計算すると、次の通りです。
| 残存年数 | 利回り5%の価格 | 利回り6%の価格 | 変化率 |
| 10年 | 約61.4 | 約55.8 | 約-9% |
| 30年 | 約23.1 | 約17.4 | 約-25% |
30年債は10年債の2倍以上の値下がりになる計算です。
逆に金利が下がれば、長期債ほど大きく値上がりします。
長期債は値動きが大きい分、利益も損失も大きくなりやすい点を理解しておく必要があります。
米国債の利回りは、債券投資家だけでなく、FX取引を行うトレーダーにとっても相場の方向性を探る判断基準の一つです。
ここでは、金利動向をFXトレードの指標として活用する際のポイントを解説します。
セオリーとして、米長期金利が上がると日米の金利差が広がり、より高い利回りを求めてドルを持つ魅力が増すため、ドル高円安が進みやすくなります。
実際、2026年10月5日には米10年債利回りが5.304%まで上がり、ドル円は158円30銭まで上昇しました。
その後、米金利の低下とともにドル円もやや下がり、10月30日の東京市場午後5時時点では157円55~56銭でした。
ただし、為替レートは米国の金利だけで決まるわけではありません。
日本銀行も2026年9月18日に政策金利を1.25%程度へ引き上げており、日本側の金利も上昇傾向にあります。
日銀は10月29~30日の会合で政策金利を据え置きましたが、9人の委員のうち1人が1.5%程度への利上げを提案するなど、追加利上げの可能性も残されています。
米金利の上昇だけでドル高円安が進むとは限らないため、12月17~18日の日銀会合の内容も併せて確認したいところです。
加えて、政府・日銀による為替介入への警戒感も、ドル円の上値を抑える大きな要因となる可能性があります。
財務省の発表によると、9月29日から10月28日までの為替介入額は0円であり、2カ月連続で介入は見送られましたが、相場の急変動時には常に意識されるリスク要因として念頭に置いておく必要があります。
FX(外国為替証拠金取引)とは?意味や仕組みとリスクをわかりやすく解説
米国債は信用力の高い資産とされますが、リスクがないわけではありません。主なリスクは次の4つです。
| リスク | 内容 |
| 金利上昇リスク | 満期前に売却する際に金利が上がっていると価格が下がり損失が出る可能性がある |
| 為替変動リスク | 購入時よりもドル安円高が進むと、円換算時の資産価値が目減りする可能性がある |
| インフレリスク | 物価の上昇率が利回りを上回ると、実質的な購買力が減る |
| 途中換金リスク | 満期まで持たずに売る場合、その時点の市場価格で売ることになる |
米国債を円建てで評価する場合、為替変動リスクが重要な要素となります。
例えば、1ドル158円のときに利回り5%の米国債を購入し、1年後に利息と元本を円に戻す場合、税金や手数料を考えなければ、損益分岐点となる為替レートは約150.5円(158÷1.05)です。
この水準を超えるドル安円高になると、利息分を為替差損が上回る計算になります。
米国債の購入時期を考える際は、まず投資目的をはっきりさせることが大切です。
満期まで持つ前提であれば、購入時の利回りがほぼ確定するため、途中の価格変動の影響は小さくなります。
一方、値上がり益を狙う場合は、金利の先行きを読む必要があり、見通しが外れれば損失が出る可能性がある点に注意が必要です。
資金を一度にまとめて投資するのではなく、時期を分けて購入する時間の分散や、満期が異なる債券を均等に保有するラダー型といった投資手法があります。
これらは、金利予測が外れた際のリスクを軽減するための有効なアプローチとして活用できます。
どの方法でも、金利と為替の両方のリスクを理解した上で判断することが前提です。
アセットアロケーションの理想的な比率とは? 配分の決め方を解説!
ここでは、米国債金利の今後の見通しに関して、投資家が持つことの多い疑問について回答します。
米国債の購入時期の判断は、投資目的や保有期間によって変わります。
10年債利回りは2026年9月末時点で週平均5.08%と2007年7月以来の水準まで上がり、10月30日には4.94%でした。
現在の高い利回り水準を投資判断の材料の一つと捉えることもできますが、原油高が長引いて金利がさらに上昇し、債券価格が下落するリスクも伴います。
複数のシナリオを想定し、為替リスクも含めて検討することが大切です。
金利が下がると、既に発行された米国債の価格は上がります。特に残存期間の長い債券ほど、値上がり幅も大きいのが特徴です。
ただし、同時にドル安円高が進むと、円換算では利益が小さくなったり損失になったりする場合もあります。
米国債が返済されなくなるデフォルトが起きるリスクは、低いと評価されています。一方で、金利の急上昇によって市場価格が大きく下がるリスクはあります。2026年9月から10月にかけての金利上昇でも、長期債の価格は下がりました。
関税政策や財政赤字の動向、FRBへの利下げ圧力は、米国債の金利を左右する要因です。財政赤字の拡大やFRBの独立性への懸念が強まれば、長期金利の上昇要因になり得ます。政権の発言や財政の数字を継続して確認することが大切です。
金利上昇局面で満期前に売却して損失が出たケースや、購入後にドル安円高が進んで円換算の価値が下がったケースが代表的です。投資を始める前に、ご自身の想定する保有期間や損益分岐点となる為替レートをあらかじめ確認しておくことで、想定外の損失リスクを抑えることにつながります。
米国債の今後の見通しは、原油価格、インフレ率、トランプ政権の財政政策、FRBの独立性という4つの要因によって変わります。
2026年9月に10年債利回りは一時5%台に乗り、FRBは約3年ぶりに利上げしました。
原油高が落ち着けば金利に低下余地が生まれ、長引けば上昇圧力が強まるなど、複数のシナリオが考えられます。
10月のFOMCでは政策金利が据え置かれました。
今後は、12月8~9日のFOMC、11月10日公表の10月分CPIや11月25日公表の10月分PCEなどの物価指標、原油価格の動きを確認しながら、ご自身の目的に合った判断を心がけることが大切です。
FXGTでは、取引商品に応じて異なるレバレッジが設定されています。最大レバレッジは5,000倍です。取引は各商品の規定に応じた金額や数量から行えます。

「FRBが利上げした」というニュースを見て、それが円安や円高とどうつながるのか、いまひとつピンとこない——FXを始めたばかりの人なら、一度は感じたことのある疑問かもしれません。...
こどもNISAとは、子ども名義で年間60万円、最大600万円まで運用益が非課税になる、2027年1月開始予定の制度です。
FXGT Appをダウンロードする